
Рассчитать пособие по временной нетрудоспособности калькулятор. Как начисляется больничный
Работающему на предприятии человеку медучреждение имеет право открыть листок нетрудоспособности, если он обратится в него в случае болезни или травмы. Согласно существующему законодательству, работодатель должен оплатить данный период часть за свой счет, часть за счет средств соцстраха. Расчет начислений ведется работодателем, с этой целью удобно использовать калькулятор больничного листа в 2018 году.
Порядок расчета больничного
Рассмотрим подробнее процедуру расчета больничного листа.
По временной нетрудоспособности
Чтобы определить размер пособия потребуется выбрать показатели зарплаты, на которую начислялись страховые отчисления за предыдущие два года. Если работник принес больничный листок в 2017 году, то в выборку попадают периоды – 2015 и 2016 годы.
Рассчитывая средний заработок, необходимо помнить что существует ограничение в виде максимального размера. Калькулятор расчета больничного листа позволяет учесть все данные моменты.
Для расчета потребуются следующая информация:
- Облагаемые страховыми взносами суммы зарплаты работника за соответствующие два года.
- Стаж работающего на предприятии человека, который принимается для расчета пособия.
- Размер дневного пособия.
- Количество дней в периоде болезни.
Существуют следующие предельные суммы по облагаемой взносами зарплаты соответственно:
- В 2015 году - 670 000 руб;
- В 2016 году - 718 000 руб;
- В 2017 году - 755 000 руб.
- В 2018 году – 815 000 руб.
В расчете число «730» является постоянным знаменателем. Он равен числу дней в двух календарных годах. Это значение следует использовать, если один из периодов, выбранных для расчета является високосным годом.
Внимание! Из него нельзя убирать никакие периоды. Это в прежнюю очередь касается ранних периодов нетрудоспособности, или времени, когда работнику начислялась зарплата, не облагаемая отчислениями в фонды.
Размер процента зависит от имеющегося у сотрудника компании стажа работы.
Существуют следующие значения:
- 100% – если в трудовой книжке указан стаж работы свыше 8 лет;
- 80% – если в трудовой книжке указан стаж работы от 5 до 8 лет;
- 60% – если в трудовой книжке указан стаж работы менее 5 лет.
Также существуют нижний предел в размере 256 рублей 43 копеек и верхний его размер 1901 рублей 37 копеек. Определенный по данным правилам средний заработок должен быть в рамках этого диапазона. Если он выпадает из него, то следует применять установленные минимальный или максимальный размер.
Сама же сумма пособия по больничному листу должна определяться по формуле:
По беременности и родам
Случай с расчетом выплат по беременности определяется подобным образом, что и обычное пособие, но отличаясь в нескольких моментах.
Так же как и при простом больничном листе необходимо учитывать суммы облагаемой отчислениями в фонды зарплаты в пределах:
- В 2015 году - 670 000 руб;
- В 2016 году - 718 000 руб;
- В 2017 году - 755 000 руб.
- В 2018 году – 815 000 руб.
Главное отличие при этом расчете - необходимо брать не стандартное число 730 для расчета за два года, а:
- 730 - если ни один из годов не високосный;
- 731 - если какой-либо выбранный год является високосным,
- 732 - если оба выбранных периода являются високосными.
Такие ситуации могут сложиться, когда , подает заявление о замене годов в расчете пособия.
Если применяется онлайн-калькулятор, он автоматически учитывает данный момент.
Из количества дней для расчета также должны быть исключены периоды:
- Когда у работницы был открыт листок нетрудоспособности, в том числе по причине беременности и родов.
- Время нахождения сотрудницы по уходу за ребенком до трех лет.
- Время, в которое сотруднице выплачивались выплаты, не облагаемые взносами, при этом она не работала.
Пособие нужно определять следующим образом:
При этом число дней отпуска из-за причины беременности и родов может принимать следующие значения:
- 140 дней - в обычном случае;
- 156 дней - при осложнениях во время родов;
- 194 дня - если беременность является многоплодной.
При этом у данного пособия также существует диапазон с минимальной и максимальной суммой: 35901 рублей 36 копеек и 266191 рублей 80 копеек. Если выплата выходит за его границы, она соответственно принимает либо нижнее, либо верхнее значение.
Что, если нет стажа
Может возникнуть ситуация, что у работника, который пошел на больничный, нет трудового стажа либо сведений о предыдущем заработке. Закон устанавливает, что минимальный размер больничной выплаты не может быть меньше размера пособия, рассчитанного по МРОТ.
Если стажа нет, то процесс расчета заметно упрощается, поскольку он выполняется исходя из действующего МРОТ на дату определения выплаты. Сам алгоритм не отличается от стандартного процесса определения суммы по больничному.
Процесс расчета дневного заработка производится таким образом:
Онлайн калькулятор учитывает особенности расчета без стажа либо сумм ранее выплаченной зарплаты.
В какой срок необходимо обратиться за получение больничных
Закон устанавливает, в какие именно сроки можно обратиться к работодателю за получением больничной выплаты.
Если был открыт больничный из-за болезни, то выплата пособия выполняется в течение полугода с момента оформления документа. Такой же срок установлен как предельный, если производится выплата больничного по причине ухода за больным родственником.
Пособие, начисленное по больничному для беременности и родов должно быть выплачено в течение полугода с даты завершения соответствующего отпуска.
Пособие, которое назначается сотруднице для ухода за малышом возрастом до 1,5 лет может быть назначено, если с даты достижения этого возраста еще не прошло полгода.
Внимание! Если установленный период выплаты уже прошел, то решение принимает территориальный орган ФСС. Ему нужно предоставить доказательства того, что пропуск срока случился по уважительной причине. Список таких причин утверждается законодательно.
Если в Вашем регионе внедрен пилотный проект ФСС, то перечисление больничных, декретных и прочих выплат осуществляется напрямую работнику, которые претендует на эти выплаты.
Документы необходимые для расчеты и выплаты больничного в 2019 году
При расчете и выплате по больничному используются следующие документы:
- Расчетные ведомости за предшествующие 2 года либо о суммах заработка за этот период;
- Выписка из лицевой карточки с указанием стажа на момент болезни;
- Расчет больничного в произвольной форме;
- Расходный кассовый ордер либо платежное поручение (в зависимости от способа выплаты).
Срок выплаты (больничного)
После того, как бухгалтером произведен расчет больничного листа, ее нужно выдать сотруднику при ближайшей выплате зарплаты. По закону, таких дней в месяце должно быть два - выдача аванса и оставшейся части заработка. В тот день, какой наступит раньше всего, необходимо перечислить сумму больничного, с которой уже будет снят налог НДФЛ.
Если работник посчитает, что работодатель при выплате нарушил сроки, то он имеет право написать жалобу в трудовую инспекцию, прокуратуру либо обратиться в суд.
В обращении нужно изложить факты, а затем предоставить доказательства нарушения, последними могут выступать:
- Копию листка нетрудоспособности;
- Копию заключенного договора между работником и фирмой;
- Расчетный листок с указанием размера больничного;
- Копию платежной ведомости либо выписку операций по зарплатной карте;
- Другие документы, которые подтверждают нарушение процесса выплаты.
НДФЛ и взносы с больничных выплат
Если работнику начисляется больничная выплата из-за временной нетрудоспособности (болезни), получения травмы либо ухода за больным родственником, то такие суммы нужно облагать налогом НДФЛ.
На руки работник должен получить сумму пособия с уже удержанным налогом. Работодатель может собирать все налоги с больничных за месяц, и потом перечислять их в бюджет единой суммой.
В настоящее время действуют следующие ставки налога - 13% для граждан России, и 30% – для иностранцев. Пособие по беременности обложению налогом не подлежит. Онлайн калькулятор больничного позволяет корректно посчитать все указанные случаи.
Важно! Больничные и декретные выплаты полностью освобождены от обложения социальными выплатами - взносы в ПФ, соцстрах и Медстрах на них начислять не нужно.
Порядок отражения выплат в форме 6-НДФЛ
Выплаты по больничных пособий имеют статус социальных. Но несмотря на это, они также входят в доход работника, и поэтому их необходимо обязательно облагать НДФЛ.
Это значит, что выплаченные больничные также необходимо вносить в отчет 6-НДФЛ. В противном случае будет не только нарушено действующее законодательство, но также суммы по отчету 2-НДФЛ не будут совпадать с расчетом по страховым выплатам.
По закону, налогом не нужно облагать только декретные пособия.
При выплате больничного датой получения этого дохода будет являться день получения суммы из кассы на руки, либо ее перечисление на зарплатную карту. И это день нужно проставить в графу 100 отчета.
Налог с больничного нужно удерживать сразу же, в день выплату. Поэтому, эту дату снова ставят в графе 110.
Внимание! Закон определяет, что компания должна перечислить налог, который она удержала с больничного, до последнего дня в месяце, когда производилась оплата больничного листа. Именно этот день необходимо занести в графу 120.
На основании этого положения закона, администрация имеет право накапливать суммы удержанного налога по всем больничным, а затем перечислять сразу всю сумму одной платежкой в налоговую.
Если последний день месяца, когда должно быть выполнено перечисление, приходится на выходной либо праздник, то срок можно сдвинуть на ближайший рабочий день вперед.
Таким образом, больничный в нужно обязательно заносить.
Оно будет отражаться:
- По разделу 1 - общими суммами полученного работниками дохода;
- По разделу 2 - отдельными графами по дням перечисления налога.
Как осуществляется расчет среднего заработка для больничного листа в 2019 году по новым правилам? Размер пособия по временной нетрудоспособности автоматически корректируется в связи с изменениями МРОТ.
В 2019 г. минимальный размер оплаты труда составляет 9 489 рублей, что повлияет на выплаты .
В интернете можно встретить калькуляторы больничных, но они не всегда учитывают изменения законодательства.
Вам важно понять, как рассчитывается средний заработок для выплаты пособия, на что может и не может претендовать сотрудник, какие формулы используются.
Законодательство, которое регулирует правоотношения в области труда и расчета больничных:

Получить листок временной нетрудоспособности можно не в любой клинике! У учреждения здравоохранения должна быть лицензия + должно быть право на экспертизу временной нетрудоспособности (п. 2 Порядка выдачи листков нетрудоспособности, а также п. 3 Пол., утв. Пост. Правительства РФ от 16.04.2012 № 291).
Грубо говоря, нельзя требовать неделю больничного после ультразвуковой чистки зубов у стоматолога, после лечебного маникюра в спа-салоне и так далее.

Ниже разберем, как рассчитывается средний заработок для исчисления пособия в больничном листе, каким правилам и требованиям подчиняется в 2019 году.
- заработок за предыдущие 2 года;
- количество дней, на которые выдан листок;
- стаж работника.

Какой вывод можно сделать из указанных правил? Расчетный период – 2 года. Сумму общих начисленных выплат нужно разделить на 730, чтобы узнать среднедневной заработок.
 В 2019 году в расчетный период включаются 2016 и 2017 годы. За 2016 г. в расчет можно брать выплаты в пределах 718 000 руб. (на основе МРОТ). За 2017 г. максимальные выплаты должны быть в пределах 755 000 руб.
Максимальный среднедневной заработок для расчета по БЛ в 2019 году составит:
(718 000 рублей + 755 000 рублей) / 730 дней = 2 017,81 рубль.
Минимальный же среднедневной заработок составит:
9 489 рублей (МРОТ) * 24 месяца / 730 дней = 311,97 рублей.
Если у работника 300, 250, 150 или меньше, то полагается доплата до среднего заработка по больничному листу.
Простая математика: цифры для расчета больничных в 2019 году
| Цифры | Описание и значение |
| 2016 год и 2017 год | Расчетный период, за который берем начисленные выплаты. |
| 730 дней | Количество дней, которое присутствует в расчетном периоде. |
| 9 489 рублей | МРОТ (минимальный размер оплаты труда), который был установлен с 1 января 2019 года. Обратите внимание, что сумма изменяется. Поэтому и выплаты также могут «плавать». |
| 2016 г. – 718 000 руб. 2017 год – 755 000 рублей. | Предельный заработок, который берется в расчет для больничного. Грубо говоря, 2016 год + 2017 год = 718 000 + 755 000 = 1 473 000 рублей. |
| 2 017,81 рубль | Максимальный среднедневной заработок сотрудника предприятия. |
| 311,97 рублей | Минимальный СДЗ работника (минимальный средний заработок для расчета больничного). Если сумма при расчете оказывается меньше, полагается доплата. |
Оплачиваются по больничному листку (БЛ) все дни. Нельзя исключить праздники и выходные. Если указано 10 дней, то оплачиваем все 10 дней (несмотря на то, что половина пришлась на январские праздники).
Иванова в январе 2019 года принесла в бухгалтерию предприятия листок по временной нетрудоспособности. Пускай количество дней, указанных в БЛ, — 9.
Страховой стаж Ивановой – 7 лет. За 2016 год она получила 400 000 рублей (учитываем отпускные, зарплату, надбавки, премии). За 2017 – 450 000 рублей.
На какой больничный она может рассчитывать:

Эти 8 379 рублей Иванова должна получить в течение 10 дней с момента предъявления больничного листа в бухгалтерию предприятия.
 К примеру, у нас есть Светлячков, который получает «директорскую зарплату». Мужчина принес больничный на 10 дней. В 2016 году общие выплаты составили 1 000 000 рублей.
В 2017 году Светлячков заработал 3 000 000 рублей. Общий страховой стаж – 15 лет.
Для расчета мы должны суммировать заработок за предыдущие 2 года. В нашем случае получается 1 000 000 + 3 000 000 = 4 000 000 рублей. Но это больше 1 473 000 рублей!
Как быть в таком случае? Для больничного Светлячкову мы берем максимально допустимый среднедневной заработок, установленный законодательством. Это 2 017,81 рубль.
Рассчитываем больничный нашему работнику. 2 017,81 рубль * 10 дней больничного * 100% (по страховому стажу) = 20 178,1 рубль.
Правда, такие ситуации встречаются редко . Гораздо чаще возникает проблема, когда зарплата сотрудника по каким-то причинам не «дотягивает» до минимальной. Что делать в таком случае и как рассчитать выплаты?
 МРОТ для расчетов выплат по больничному используется в 4-х случаях:
- Работник не имел заработка за отчетный период (в 2019 году отчетными являются 2016 и 2017).
- Сотрудник получает средний заработок, но сумма меньше МРОТ (т.е. 9 489 рублей).
- Работник получает средний заработок, который равен МРОТ.
- Стаж работника менее 6-ти месяцев.
В отдельных регионах Российской Федерации действуют коэффициенты. В таком случае для расчета «пособия из МРОТа» используется эти коэффициенты .
Ниже мы рассмотрим, как заполнить больничный лист, если средний заработок будет меньше МРОТ.
 В компании работает новый сотрудник. В 2016 и 2017 годах он официально нигде не числился. Соответственно, и посчитать общую сумму начислений мы не можем.
Пускай наш Иванов устроился к нанимателю, а через месяц заболел. Иванов приносит в бухгалтерию больничный листок, где указано 5 дней. Что делать и как рассчитать выплаты сотруднику?
В 2016—2017 годах мужчина не был трудоустроен, и мы берем за основу для расчета МРОТ. Соответственно, сначала рассчитываем среднедневной заработок, положенный сотруднику.
Это 9 489 руб. × 24 месяца / 730 дн.= 311,97 руб. У нас получился минимальный средний заработок для расчета больничного.
Минимальный средний заработок для расчета больничного умножается на количество дней, а затем на %. В нашем примере получается 311,97 * 5 * 60% = 936,91 руб. Иванову мы начислим 936,91 рубль за пего 5 дней больничного.
Похожая ситуация возникает и с «декретницами», которые только-только вышли на работу. У них не было заработка, поэтому все больничные рассчитываются на основе МРОТ.
 Есть ситуации, когда на предприятие приходит молодой специалист, а затем идет на больничный. Как рассчитать ему сумму выплат? За основу мы снова берем минимальный размер оплаты труда.
Но в законодательстве есть ограничение: если страховой стаж меньше 6 месяцев, то выплаты по БЛ не могут быть выше МРОТа за 1 календарный месяц (ч. 6 ст. 7 Закона № 255-ФЗ).
Особенность в том, что вам придется сравнивать а) дневное пособие, рассчитанное из заработка; б) максимальное дневное пособие за конкретный месяц из МРОТ.
В феврале – 28 дней, а в марте – 31. Максимальный размер дневного пособия за февраль 2019 года рассчитывается как 9489 рублей / 28 дней = 338,89 рублей. Максимальный же размер дневного пособия в марте 2019 года составит: 9489 рублей / 31 день = 306,1 руб.
Соответственно, за февраль 2019 года работник не может получить больше 338,89 рублей. За март 2019 нельзя насчитать больше 306,1 рубля. Дальше все по стандартной схеме: умножаем получившуюся сумму на количество дней больничного и на 60%.
Что будет, если больничный длился 10 дней? Получается такой расклад: 311,97 рублей * 10 дней * 60% = 1 871,8 рублей.
 Что будет в таком случае? Как заполнить больничный лист, если средний заработок меньше МРОТ из-за неполного рабочего дня?
Пособия рассчитываются по общим правилам, но есть нюансы:
- Пособие рассчитывается из фактического заработка (без разницы, как работают сотрудники, сколько дней провели, сколько часов).
- Заработок за расчетный период делят на те же 730, но средний заработок сотрудника не должен оказаться меньше МРОТ!
Если после расчетов у вас оказываются суммы меньше минимального размера оплаты труда, то все равно нужно брать МРОТ. Средний дневной заработок, рассчитанный из МРОТ, уменьшается пропорционально продолжительности рабочего времени.
К примеру, у нас есть Степанова. Девушка работает 5 дней в неделю по 4 часа в день. В январе 2019 года она болела 5 дней. Фактический заработок в 2016 году – 60 000 рублей, а в 2017 – 100 000 рублей. Страховой стаж – 6 лет:

В Российской Федерации действует Перечень документов для возмещения пособия (приказ Минздравсоцразвития России за 4 декабря 2009 г. № 951н).
Чтобы получить компенсацию из ФФС, нужно предоставить:

Что делает работодатель? Законодательство обязывает его отражать понесенные расходы на выплату в новом едином расчете по страховым взносам.
Вместо заключения
Если работник получает 100 000 – 150 000 рублей и больше в месяц, то сидеть на больничном ему не очень выгодно (выплаты будут меньше, чем он мог бы заработать за это время).
Зато люди, которые предыдущие 2 года не получали официальную з/п, могут рассчитать на социальную поддержку и +/- выгодный расчет по больничному листку.
Видео: Расчет больничного
Данный калькулятор верен при 40-часовой 5-ти дневной рабочей недели.
Ошибка! Вы неверно ввели год(2010-2017) расчета.
Ошибка! Вы неверно ввели день расчета, который для данного месяца не может быть больше - 0
Расчет зарплаты и страховых
За указанный вами период с 01.1.2019 по 31.1.2019 :
Всего дней
За этот месяц: всего календарных дней в месяце/периоде: kl/pkl = 0/31 ; всего рабочих дней в месяце/периоде: rd/odr = / ; всего больничных календарных дней : bol = 5 , из них выпало на рабочие дни bolr = ; всего отработанных рабочих дней (за вычетом больничных bolr ) : оd = - = 0 .
Зарплата: начислено
Сотруднику должно быть начислено ok = зарплата (zp 10000 0 ) / рабочие дни (rd ) + размер больничного пособия (bolpos 1203.29 рублей) = 1203.29 рублей.
Зарплата к выдаче и расчет НДФЛ
Зарплату необходимо ежегодно индексировать на сумму инфляции иначе возможен штраф от 30 до 50 т.р. (ст.5.27 КоАП РФ)
Зарплата к выдаче сотруднику на руки = ((ok 1203.29 рублей) минус 156 рублей, перевести в налоговую(НДФЛ : берём оклад 1203.29 минус 0 рублей(вычет инвалида) и минус 0 (вычет на детей) и минус 0 (вычет на детей-инвалидов)... получаем - 1203.29 , умножаем на 13% ). Итого выдать работнику: 1047.29 рублей.
C алиментов налог на доходы физлиц не удерживается (письмо Минфина России от 04.10.2012 г. № 03-03-06/1/523).
Перечислять НДФЛ с зарплаты раньше срока нельзя. В этом случае налог необходимо будет платить повторно, а ранее перечисленный возвращать(письмо ФНС России от 5 мая 2016 г. № СА-4-9/8116).
Официальные премии подлежат обложению НДФЛ.
Подарки на сумму свыше 4000 рублей за год, также облагаются подоходным налогом.
НДФЛ с зарплаты сотрудника-иностранца
C зарплаты работников Белоруссии, Армении, Казахстана и Киргизии нужно считать НДФЛ по ставке 13% всегда(не важно резидент или нет).
Процентная ставка, по которой нужно удерживать НДФЛ с зарплаты работника-иностранца, работающего в России, зависит от его статуса.
С иностранцев-нерезидентов РФ подоходный налог удерживается по ставке 30 процентов (п. 3 ст. 224 НК РФ). При этом стандартные налоговые вычеты не предоставляются (п. 4 ст. 210 Налогового кодекса РФ). По ставке 30% иностранец не имеет право на стандартные налоговые вычеты. Т.е. рассчитывается также как у гражданина РФ.
Со 183-го календарного дня пребывания иностранца в России (в течение 12 следующих подряд месяцев) он становится резидентом, и, следовательно, НДФЛ удерживается по ставке 13 процентов (п. 1 ст. 224 НК РФ). При этом статус постоянно проживающий или временно проживающий и срок заключения договора значения не имеют. По ставке 13% иностранец имеет право на стандартные налоговые вычеты.
Какими документами подтверждать срок нахождения иностранца в России в НК не сказано. Это может быть копия паспорта с отметкой о прибытии, либо другой документ.
Страховые взносы
Дни болезни работника исключаются из оплаты ОПС, ФФОМС, ТФОМС, ФСС , поэтому мы считаем по новому оклад, в котором исключены дни болезни (okbol) = зарплата (zp 10000 рублей) * отработанные дни (od 0 ) / рабочие дни (rd ) = 0 рублей.
Ставки 2018-2019
С 2014 года (и для 2018-2019 года) в ПФР платится одной платежкой и на страховую и на накопительную - КБК - 3921 02 02010 06 1000 160(ст. 22.2 № 167-ФЗ).
C 2015 года все взносы уплачивают в рублях и копейках, в отличии от НДФЛ и других налогов.
| Плательщики и коды плательщиков | Пенсионный фонд | ФФОМС | ФСС | |||
| Для лиц 1966 год рождения и старше | Для лиц 1967 года рождения и моложе | |||||
| Страховая часть | Страховая часть | Накопительная часть | ||||
| Общий режим (НР ) | 22% 0 рублей | 16% 0 рублей | 6% 0 рублей | 5,1% 0 рублей | 2,9% 0 рублей | 30% 0 рублей |
| Плательщики, применяющие УСН (НР ) (кроме УСН льготных видов, см ниже) | ||||||
| Плательщики переведенные на ЕНВД (НР ) | ||||||
| С 2013 года ИП на Патенте (сдача в аренду недвижимости, торговля и общепит) (НР ) | ||||||
| Общий режим (зп за год свыше 1150 т.р.-для ПФР и 865 т.р.- для ФСС в 2019 году // зп за год свыше 1021 т.р.-для ПФР и 815 т.р.- для ФСС в 2018 году) | 10% 0 рублей | 10% 0 рублей | - | align="center">5,1% 0 рублей(с 2015 года до этого 0) | - | 15,1% 0 рублей |
| Плательщики, применяющие УСН (зп за год свыше 1150 т.р.-для ПФР и 865 т.р.- для ФСС в 2019 году // зп за год свыше 1021 т.р.-для ПФР и 815 т.р.- для ФСС в 2018 году) (кроме УСН льготных видов) | ||||||
| Плательщики переведенные на ЕНВД (зп за год свыше 1150 т.р.-для ПФР и 865 т.р.- для ФСС в 2019 году // зп за год свыше 1021 т.р.-для ПФР и 815 т.р.- для ФСС в 2018 году) | ||||||
| С 2013 года ИП на Патенте (сдача в аренду недвижимости, торговля и общепит) (зп за год свыше 1150 т.р.-для ПФР и 865 т.р.- для ФСС в 2019 году // зп за год свыше 1021 т.р.-для ПФР и 815 т.р.- для ФСС в 2018 году) | ||||||
| С 2013 года ИП на Патенте (кроме, сдачи в аренду недвижимости, торговли и общепита) (ПНЭД ) | 20% 0 рублей | 14% 0 рублей | 6% 0 рублей | - | - | 20% 0 рублей |
| Организации, оказывающие инжиниринговые услуги | 22% 0 рублей | 16% 0 рублей | 6% 0 рублей | 5,1% 0 рублей | 2,9% 0 рублей | 30% 0 рублей |
| Организаций, осуществляющих деятельность в области СМИ (за искл. реклама и эротика) / деятельность в области организации отдыха и развлечений, культуры и спорта / издательская деятельность (СМИ ) | 21,6% 0 рублей | 15,6% 0 рублей | 6% 0 рублей | 3,5% 0 рублей | 2,9% 0 рублей | 28% 0 рублей |
| Начисления инвалидов и общественных организаций инвалидов (ООИ ) | 21% 0 рублей | 15% 0 рублей | 6% 0 рублей | 3,7% 0 рублей | 2,4% 0 рублей | |
| Плательщики, применяющие ЕСХН (ЕСХН ) | ||||||
| Сельскохозяйственные товаропроизводители (СХ ) | ||||||
| Организации, заключившие с органами управления ОЭЗ соглашения о ТВД или о туристско-рекреационной деятельности | 8% 0 рублей | 2% 0 рублей | 6% 0 рублей | 4% 0 рублей | 2% 0 рублей | 14% 0 рублей |
| Хозяйственные общества, созданные после 13.08.09 г. бюджетными научными учреждениями в соответствии с 127-ФЗ (ХО ) | ||||||
| Организации осуществляющие разработку и реализацию программ для ЭВМ, БД (ОДИТ ) | ||||||
| Плательщики, применяющие УСН с основным видом деятельности указанным в п. 8 ч.1 ст. 58 212-ФЗ, (ПНЭД ) | 20% 0 рублей | 14% 0 рублей | 6% 0 рублей | - | - | 20% 0 рублей |
| Аптечные организации и ИП-фармацевты, уплачивающие ЕНВД | ||||||
| НКО, применяющие УСН осуществляющие деятельность в области соц. обслуживания населения, научных разработок, здравоохранения, культуры и искусства, благотворительные организации | ||||||
| Организации, получившие статус участника проекта «Сколково» (ИТС ) | 14% 0 рублей | 8% 0 рублей | 6% 0 рублей | - | - | 14% 0 рублей |
| Оплата членам экипажей судов, от орг-ций зарегистрированных в Рос. международном реестре судов, за исполнение трудовых обязанностей члена экипажа судна | - | - | - | - | - | - |
С 2013 года вводится дополнительный тариф для работников на вредных и опасных производствах. По Списку N 1 он составит 4% 0 рублей, по Списку N 2 и "малым" спискам - 2% 0 рублей. Этот новый взнос имеет свои КБК .
Если работники совмещают вредную работу с обычной, то необходимо четко определить, сколько рабочего времени потрачено на каждый вид деятельности. Если в 2013 году работнику была начислена премия то удерживать с нее страховые взносы нужно по тарифам 2013 года, при этом не важно за какой год премия.
Расчет больничного листа в 2018-2019 году
Рассчитывается одинаково и при ЕНВД, и при УСН, и при ОСН.
Источник выплаты пособия по временной нетрудоспособности
Пособие за первые три дня временной нетрудоспособности выплачивается за счет средств страхователя, а за остальной период, начиная с 4-го дня временной нетрудоспособности за счет средств ФСС РФ (ст. 3, п.2, п.п. 1 255-ФЗ)
Напомним, что до 2011 за счет работодателя оплачивались первые два дня временной нетрудоспособности.
Пособие выплачивается за счет ФСС с первого дня в случаях:
- необходимости осуществления ухода за больным членом семьи;
- карантина застрахованного лица, а также карантина ребенка в возрасте до 7 лет, посещающего дошкольное образовательное учреждение, или другого члена семьи, признанного в установленном порядке недееспособным;
- осуществления протезирования по медицинским показаниям в стационарном специализированном учреждении;
- долечивания в установленном порядке в санаторно-курортных учреждениях, расположенных на территории Российской Федерации, непосредственно после стационарного лечения.
Влияние страхового стажа на сумму больничного
Страховой стаж - суммарная продолжительность времени уплаты страховых взносов и (или) налогов.
В зависимости от продолжительности страхового стажа пособие выплачивается:
- страховой стаж 8 лет и более – 100%;
- страховой стаж от 5 до 8 лет – 80 %;
- страховой стаж от полугода до 5 лет – 60 %;
- страховой стаж менее полугода – пособие, выплачивается в размере, не превышающем МРОТ за полный календарный месяц. В районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, в размере, не превышающем минимального размера оплаты труда с учетом этих коэффициентов.
Расчет и оплата больничного листа работодателем(ИП, Организации)
Пособие по временной нетрудоспособности и в связи с материнством (декрет) выплачивается сотрудникам, работающим по трудовым договорам, а так же уволенным работникам, в случае наступления нетрудоспособности в течение 30 календарных дней после расторжения трудового договора (в этом случае пособие вне зависимости от стажа выплачивается в размере 60%) (ст. 5 п.2 255-ФЗ). Ранее (до 2011 года) пособие в связи с материнством, уволенным работникам не выплачивалось.
Пособие по временной нетрудоспособности назначается, если обращение за ним последовало не позднее шести месяцев со дня восстановления трудоспособности (ст.12 п. 1 255-ФЗ).
ВАЖНО!
Если сотрудник работает по одному месту работы, расчет пособий идет по этому месту с учетом облагаемых взносами выплат за предыдущие 2 года по всем местам работы с условием, что сумма начислений не может превышать максимум – 415 тысяч за год.(в 2011 году - 463 000 руб.)
Если работник на момент наступления страхового случая работает в нескольких местах и в двух предшествующих календарных годах (2013-2014) работал там же, пособия по временной нетрудоспособности, по беременности и родам выплачиваются по всем местам работы. Ежемесячное пособие по уходу за ребенком выплачивается по одному месту работы по выбору сотрудника, и исчисляются исходя из среднего заработка у страхователя, выплачивающего пособие (ст.13 п. 2 255-ФЗ)
Если работник на момент наступления страхового случая работает у нескольких страхователей, а в двух предшествующих календарных годах работал у других страхователей, все пособия назначаются и выплачиваются ему страхователем по одному из последних мест работы по выбору застрахованного лица (ст.13 п. 2.1 255-ФЗ).
Если работник на момент наступления страхового случая работает у нескольких страхователей, а в двух предшествующих календарных годах работал как у этих, так и у других страхователей, пособия по временной нетрудоспособности, по беременности и родам может быть выплачено как по одному месту работы, исходя из среднего заработка по всем страхователям, так у всех текущих страхователей, исходя из среднего заработка на текущем месте (ст.12 п. 2.2 255-ФЗ).
- Сотрудник работает в ООО «Ромашка» по основному месту работы и в ООО «Луковка» по совместительству с января 2013 года. Соответственно больничный ему будет рассчитан отдельно в ООО «Ромашка» и отдельно в ООО «Луковка»
- Работник работает в ООО «Ромашка» по основному месту работы и в ООО «Луковка» по совместительству с января 2015 года. Соответственно больничный ему будет рассчитан в ООО «Ромашка» ИЛИ в ООО «Луковка» по его выбору исходя из справок, предоставленных с предыдущих мест работы
- Сотрудник работает в ООО «Ромашка» по основному месту работы с 2009 года и в ООО «Луковка» с 2015, помимо этого в 2013 году он работал и в других организациях Больничный ему будет рассчитан в ООО «Ромашка» ИЛИ в ООО «Луковка» по его выбору исходя из справок, предоставленных с предыдущих мест работы.
- Работник работает в ООО «Ромашка» по основному месту работы и в ООО «Луковка» по совместительству с 2013, помимо этого в 2013 году он работал и в других организациях. Больничный может быть и в ООО «Ромашка», и в ООО «Луковка», но исходя из среднего заработка в этих организациях(ИП), ЛИБО больничный может быть рассчитан в одном месте, исходя из среднего заработка по всем организациям где сотрудник получал доходы.
Средний заработок для расчета пособий
Пособия по временной нетрудоспособности, по беременности и родам, ежемесячное пособие по уходу за ребенком исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком, в том числе за время работы у других страхователей (ст.14 п. 1 255-ФЗ).
В средний заработок, исходя из которого, исчисляются пособия, включаются все виды выплат и иных вознаграждений в пользу застрахованного лица, на которые начислены страховые взносы в ФСС (ст.14 п. 2 255-ФЗ).
Средний дневной заработок для исчисления пособий определяется путем деления суммы начисленного заработка на 730 (ст.14 п. 3 255-ФЗ).
Пособие по временной нетрудоспособности, по беременности и родам и по уходу за ребенком не может быть меньше МРОТ за календарный месяц (ст.14 п.1.1 255-ФЗ).
Максимальный размер пособия по временной нетрудоспособности
В случае если больничный или пособие по беременности и родам сотруднику выплачивается несколькими страхователями средний заработок, исходя из которого, исчисляются указанные пособия, учитывается за каждый календарный год в сумме, не превышающей указанную предельную величину, при исчислении данных пособий каждым из этих страхователей (ст.14 п. 3.1 255-ФЗ).
Алгоритм расчета пособия исходя из среднего заработка:
- За каждый год (2013 и 2014) подсчитываем сумму начислений, облагаемых взносами в ФСС.
- Отдельно каждую из сумм сравниваем с 568 000, и берем в расчет суммы не превышающие 568 000 в 2013 году. За 2014 год - 624 000.
- Суммируем полученные данные и делим на 730 и умножаем на коэффициент в зависимости от стажа.
- Определяется сумма к выплате путем умножения среднедневного заработка, на количество календарных дней нетрудоспособности.
- Сравниваем с суммой пособия рассчитанной исходя из МРОТ и берем максимальную.
Алгоритм расчета пособия исходя из МРОТ:
В случае, если застрахованное лицо в расчетном 2-х летнем периоде не имело заработка, а также в случае, если средний заработок, рассчитанный за эти периоды, в расчете за полный календарный месяц ниже минимального размера оплаты труда, установленного федеральным законом на день наступления страхового случая, средний заработок, исходя из которого исчисляются пособия по временной нетрудоспособности, по беременности и родам, ежемесячное пособие по уходу за ребенком, принимается равным минимальному размеру оплаты труда, установленному федеральным законом на день наступления страхового случая. Если застрахованное лицо на момент наступления страхового случая работает на условиях неполного рабочего времени (неполной рабочей недели, неполного рабочего дня), средний заработок, исходя из которого исчисляются пособия в указанных случаях, определяется пропорционально продолжительности рабочего времени застрахованного лица. Если застрахованное лицо имеет страховой стаж менее 6 месяцев или при наличии одного или нескольких оснований для снижения пособия по временной нетрудоспособности пособие выплачивается застрахованному лицу в размере, не превышающем за полный календарный месяц минимального размера оплаты труда, установленного федеральным законом, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, - в размере, не превышающем минимальный размер оплаты труда с учетом этих коэффициентов.
- Определяется средний дневной заработок из МРОТ.
Для этого МРОТ*24/730. В настоящее время получаем сумму: 7500*24/730=246,57. - Применяем РК, если это необходимо, либо коэффициент, если работа на условиях неполного дня.
- Определяем сумму к выдаче путем умножения количества календарных дней болезни на Средний дневной заработок.
Расчет отпускных**
Отпускные (для одного дня): otp = зарплата(zp 10000 ) рублей / 29,3 = 341.3
Отпускные (за указанный период): otp = зарплата(zp10000 ) рублей / 29,3 * 28 дней отпуска = 9556.31
В калькуляторе: зелёным - указаны введенные данные, синим - рассчитанные
НДФЛ с отпускных надо платить сразу после их выдачи. С 2016 года НДФЛ с отпускных можно перечислять до конца месяца.
Компенсация за неиспользуемый отпуск
Как считать дни отпуска, за которые положена компенсация?28 дней / 12 месяцев = 2,33. 2,33 эта цифра постоянна и одинакова для всех. 2,33 умножаются на количество отработанных месяцев(округляется(больше 15 дней в большую, меньше 15 - в меньшую)) (до 10 отработанных месяцев включительно)). и за 11, и за 12 месяцев положена компенсация 28 дней отпуска.
При увольнении положена компенсация за все дни неиспользованного отпуска. При компенсации за неиспользуемый отпуск НДФЛ нужно удерживать. Взносы в пенс. и мед. фонд и ФСС также отчисляются.
Законодательные акты и инструкции, регулирующие расчеты с подотчетными лицами (в частности, работниками предприятия), постоянно меняются. Бухгалтеру приходится все время держать руку на пульсе. Постараемся немного облегчить нелегкий труд бухгалтерии: приведем инструкцию для нахождения среднего дневного заработка для расчета больничного в Excel, а также основные правила начисления пособия по временной нетрудоспособности.
Особенности расчета больничного листа
Откуда брать средства для выплаты пособий:
- первые три дня (если болеет сам работник) – из средств страхователя;
- с четвертого дня – оплачивает ФСС;
- если оформлен больничный по уходу за ребенком, заболевшим членом семьи, на долечивание в условиях санатория и т.п. (в этот список не входят болезни и травмы самого работника), то с первого дня пособие оплачивает ФСС.
- В расчетный период берутся предшествующие дате наступления временной нетрудоспособности 2 календарных года. Если человек уходит на больничный в 2016 г., то для исчисления пособия нужны 2014-2015 гг.
- Нужны все начисления, на которые насчитываются страховые взносы.
- Чтобы рассчитать среднюю зарплату, нужно итоговую сумму выплат в расчетном периоде разделить на 730.
Для оплаты пособия по временной нетрудоспособности важен страховой стаж:
- свыше 8 лет – 100% от средней зарплаты;
- 5-8 лет – 80%;
- менее 5 лет – 60%.
Данные проценты актуальны в тех случаях, когда сам работник получил травму или заболел либо ухаживает за ребенком в стационаре.
Расчет среднего заработка для оплаты больничного листа
Рассчитывать можно непосредственно в ведомости начисления заработной платы либо вести отдельный учет выплат по больничным листам.
Многие бухгалтера ведут зарплатные ведомости в Excel. Например, в феврале 2016 года 2 человека были на больничном. Бобровский – с 8 по 12.02. Пронькин – с 15 по 17.02. В графу «Количество больничных дней» ставим число дней временной нетрудоспособности. Для Бобровского – 5. Для Пронькина – 3.
Расчетный период для каждого – 2014-2015 гг. Так как у бухгалтера сохранились в Excel все ведомости с начислениями, при нахождении итоговой суммы можно сделать ссылки на соответствующие ячейки. Берутся начисления без учета вычетов и содержаний. В нашем примере – графа «Всего начислено» (столбец О).
Средний заработок с учетом страхового стажа – СУММ(янв2014:дек2015!O13)/730*ПРОСМОТР(C13;{0;5;8};{0,6;0,8;1}).
Полученную в результате действия второй формулы величину умножим на количество дней временной трудоспособности. Итоговая формула для расчета начислений по больничному листу:
Для отдельного учета и расчета выплат по больничным листам можно использовать следующую форму:
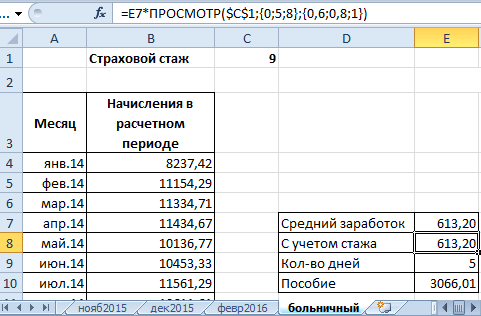
Начисления в расчетном периоде вносятся вручную. Итоговая сумма рассчитывается автоматически.
Формула расчета среднего дневного заработка: =B28/730.
С учетом стажа: =E7*ПРОСМОТР($C$1;{0;5;8};{0,6;0,8;1}).
Расчет пособия по временной нетрудоспособности: =E8*E9.
Минимальный размер пособия
Если средний заработок у работника ниже уровня МРОТ либо в расчетном периоде у человека вообще не было зарплаты, то расчеты будут вестись несколько иначе.
Данные для заполнения больничного, если средний заработок меньше МРОТ:
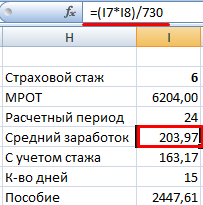
Средний заработок с учетом страхового стажа: =I9*ПРОСМОТР(I6;{0;5;8};{0,6;0,8;1}).
В таблицу вносится трудовой стаж и количество дней временной нетрудоспособности (МРОТ, когда меняется). Все остальные показатели рассчитываются автоматически.
Порядок расчета больничного листа регламентируется Федеральным законом № 255-ФЗ от 29.12.2006 г. «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством». В соответствии с названным нормативным актом право на получение пособия по временной нетрудоспособности имеют следующие лица:
- Лица, работающие по трудовым договорам.
- Государственные гражданские и муниципальные служащие, а также лица, замещающие государственные должности.
- Члены производственных кооперативов.
- Священнослужители.
- Лица, осужденные к лишению свободы и привлеченные к оплачиваемому труду.
- Утрата трудоспособности вследствие заболевания или травмы.
- Осуществление ухода за больным членом семьи.
- Карантин застрахованного лица, а также карантин ребенка в возрасте до 7 лет.
- Протезирование по медицинским показаниям.
- Долечивание в санаторно-курортных учреждениях.
Расчетный период пособия по временной нетрудоспособности
Расчетный период больничного листа – два года, предшествующих году, в котором у застрахованного лица наступила временная нетрудоспособность. Таким образом, для расчета больничного в 2013 году следует брать расчетный период 2011-2012 года.Размер пособия по временной нетрудоспособности
Размер больничного листа также определяется вышеуказанным законом и зависит от трудового стажа. Размеры пособий приведены в таблице 1.Таблица 1
Размер больничного листаБаза для расчета
 В базу для расчета пособия по временной нетрудоспособности входят все выплаты и вознаграждения в пользу сотрудника за расчетный период, на которые были начислены страховые взносы. Таким образом, например, выплаты по больничным пособиям не будут включаться в базу для расчета пособий по временной нетрудоспособности.
Определение среднедневного заработка
Предельная сумма оплаты больничного листа в 2013 году составляет 1355,62 руб. (при 100% среднего заработка). Среднедневной заработок следует рассчитывать путем деления суммы всех начислений в пользу работника, начисленных за расчетный период, на число календарных дней расчетного периода. Для расчета пособий в 2013 году число календарных дней расчетного периода (2011 и 2012 год) составит 731. Однако, не стоит забывать, что число календарных дней расчетного периода уменьшается на количество календарных дней, в течение которых сотрудник пребывал на больничном, в отпуске по беременности и родам и т. д.Формула для расчета больничного
Сумму пособия по временной нетрудоспособности следует рассчитывать по следующей формуле:Сумма пособия = Среднедневной заработок * Количество дней временной нетрудоспособности * Размер пособия.
Размер пособия определяется в процентах в зависимости от трудового стажа сотрудника.
Пример расчета пособия
В 2013 году Волкова М. А. принесла больничный лист по заболеванию продолжительностью 12 календарных дней. Волкова имеет трудовой стаж 9 лет. В 2011 году Волкова была на больничном 20 дней. Суммы выплат в пользу Волковой приведены в таблице 2.Таблица 2
Карточка сотрудника «Волкова М. А.»| Год | Оклад | Доплата за стаж | Больничный | Отпуск |
| 2011 | 240000 | 48000 | 10000 | 15000 |
| 2012 | 240000 | 48000 | 15000 | |
| Итого | 480000 | 96000 | 10000 | 30000 |
Поскольку Волкова имеет стаж 9 лет, пособие по временной нетрудоспособности оплачивается ей в размере 100%.
2. Определяем базу для расчета.
За 2011-2012 год Волкова получила следующие виды выплат: оклад, доплату за стаж, больничный и отпуск. Из указанных начислений больничный не облагается страховыми взносами, а, следовательно, не входит в базу для расчета больничного листа.
Таким образом, база для расчета текущего пособия по временной нетрудоспособности составит 606000 рублей (480000 + 96000 + 30000).
3. Определяем среднедневной заработок.
Число календарных дней за 2011-2012 гг. составляет 731, но, поскольку сотрудница в 2011 году была на больничном, из данного количества календарных дней следует вычесть 20 дней (продолжительность больничного листа в 2011 году).
Таким образом, среднедневной заработок составит 852,32 рублей: 606000/(731-20).
4. Определяем сумму пособия.
852,32*12*100% = 10227,84 рубля.