
Можно ли ип не открывать расчетный счет. Нужен ли ип расчетный счет в банке или можно работать без него
Нужно ли ИП открывать расчетный счет в банке в 2019 году? Можно ли работать без открытия расчетного счета? Какие документы нужны для открытия счета? Что изменится в открытии счетов для ИП в 2019 году? Ответы на эти и другие вопросы вы найдете в нашей статье.
Когда счет для ИП не нужен
Индивидуальный предприниматель может открыть в банке расчетный (текущий) и иные счета по договору банковского счета (ст. 11 Налогового кодекса РФ). То есть, ИП может открыть предпринимательский счет, но не обязан этого делать.
ИП вполне может работать только с наличными деньгами или совершать платежи через личный счет, открытый на физическое лицо. Такой вариант вполне подходит ИП, которые занимаются, к примеру, розничной торговлей или бытовыми услугами. Ведь такие ИП часто работают только с населением и принимают лишь наличную оплату. Однако в некоторых случаях без расчетного счета, все же, не обойтись. Об этом поговорим далее.
ИП обязан открывать расчетный счет?
ИП обязан иметь расчетный банковский счет только для определенных операций. По общим правилам предприниматель не обязан открывать расчетный счет. Все расчеты он вправе вести и через свой личный счет, открытый как для физического лица, либо наличными. Исключение – случаи, когда расчетный счет необходим. Например, при оплате аренды недвижимости (п. 4 указания Банка России от 7 октября 2013 № 3073-У). Чтобы открыть расчетный счет заключается договор банковского счета.
Почему лучше открыть расчетный счет на ИП
Существуют некоторые причины, по которым ИП имеет смысл открыть расчетный банковский счет, предназначенный именно для ведения бизнеса. Приведем несколько причин для этого.
Причина 1: лимит расчетов наличными
Если вы планируете заключать договоры с организациями, другими ИП, платить и получать существенные суммы, то вам может потребоваться расчетный счет. Ведь рассчитываться наличными с компаниями и другими ИП можно только в сумме не больше 100 000 рублей по одному договору (п. 5 и 6 Указания Банка России от 07.10.2013 № 3073-У).
Причина 2: опасения партнеров
Некоторые ваши партнеры (организации и ИП) могут опасаться переводить деньги на личные счета физических лиц. Ведь, не исключено, что налоговая инспекция может расценить подобного рода платежи как доход физического лица, облагаемый НДФЛ. А с выплат физическим лицам организации и ИП обязаны удерживать НДФЛ в качестве налоговых агентов и сдавать расчеты по формам 6-НДФЛ и 2-НДФЛ. Поэтому многие попросту не хотят связываться с выплатами на личные счета физикам.
Такие опасения не вполне оправданы, поскольку если существует договор о том, что оплата производиться в пользу ИП, то таких проблем возникнуть не должно. Однако многие этого попросту не понимают и поэтому предпочитают перестраховываться.
Причина 3: налог со всех поступлений на счет
Предположим, что вы решили не открывать расчетный счет на ИП. И пожелали работать через свой личный счет, привязанный к своей зарплатной карте. Можно ли так делать? Да, никаких запретов, в принципе, нет. Однако налоговики могут посчитать, что все поступления на карту будут являться доходом от предпринимательской деятельности. Соответственно, вам может потребоваться подтверждать, что, к примеру, поступающая зарплата или переводы от родственников таким доходом не является. Лишний раз потребуется контактировать с налоговиками и объяснять ситуацию.
Причина 4: отказы банков по переводу платежей
Личный счет физического лица не предназначен для предпринимательской деятельности бизнесмена (ст. 848 ГК РФ). Не исключено, что об этом даже указано в договоре на открытие личного счета (п. 2.2 и 2.3Инструкции Банка России от 30.05.2014 № 153-И, далее – Инструкция 153-И). Поэтому не каждый банк будет переводить денежные средства, предназначенные для ИП, на обычный счет физика.
Причина 5: проблемы с признанием расходов
Некоторые индивидуальные предприниматели в качестве объекта налогообложения при УСН выбирают «доходы минус расходы» (См. « ») или же применяют общую систему налогообложения. В таких случаях нужно быть готовым документально подтверждать, что расходы по счету связаны именно с предпринимательской деятельностью. Но как это сделать, если расходы производится со счета физического лица? В связи с этим, опять же, могут возникнуть разногласия с налоговиками. Более того, целесообразность затрат, оплаченных с личного счета, бывает проблематично подтвердить даже в суде (постановление Семнадцатого арбитражного апелляционного суда от 08.07.2015 № 17АП-13962/2014-АК по делу № А60-23856/201).
Открывая расчетный банковский счет ИП, как правило, получает:
- расчетно-кассовые услуги.
- дистанционное обслуживание (возможность формировать платежные документы в онлайн-режиме);
- пластиковую карту для пополнения счета или снятия наличных.
Выбираем банк: на что обратить внимание
Четких критериев по выбору банка для открытия счета для ИП не существует. Сейчас на банковском рынке довольно много соответствующих предложений и банки соревнуются между собой по лучшим условиям открытия расчетного счета и обслуживания. Банки стараются, чтобы предлагать клиентам открытия выгодных банковских счетов. Так, к примеру, яндекс по запросу об открытии счета для ИП выдает, в первую очередь, рекламные предложения.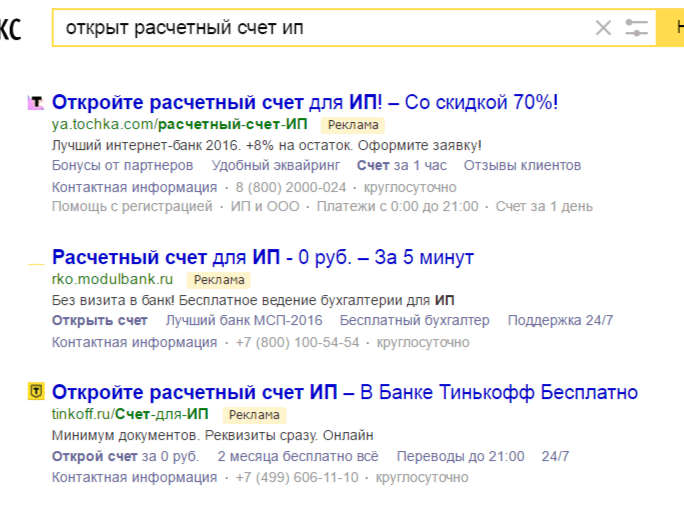
При этом, чтобы открыть выгодный и удобный счет, можно рекомендовать обращать внимание не следующее:
- тарифы на расчетно-кассовое обслуживание (проверьте, сколько будет стоить проведение платежей);
- стоимость открытия счета (некоторые банки взимают плату за открытие, а некоторые нет);
- ежемесячные тарифы;
- опции интернет-банка;
- условия выдачи банковской пластиковой карты;
- лимит снятия наличных в банкоматах и взимаемая за это комиссия;
- предлагается ли депозит на остаток денежных средств на счете (зачастую проценты по депозиту превышают стоимость банковского обслуживания. Это очень выгодный вариант);
- предусмотрена ли круглосуточная онлайн поддержка.
Также, разумеется, стоит выбирать наиболее надежный банк с хорошей историей. Если выберете хороший банк, то вам не нужно будет постоянно опасаться, что у него со дня на день отзовут лицензию. Ведь если это произойдет, то вернуть свои деньги будет очень непросто.
Открытие расчетного счета в упрощенном порядке
С 1 сентября 2016 года банки открывают расчетные банковские счета индивидуальным предпринимателям по новым, «упрощенным» правилам. Это предусмотрено Федеральным законом от 23.06.2016 № 191 ФЗ. С 1 сентября 2016 года чтобы открыть счет, больше не нужно сдавать в банк свидетельства о государственной регистрации ИП и постановке на учет в ИФНС. Эти данные банк получит от налоговой инспекции в электронном виде самостоятельно. Такие правила открытия счетов продолжают действовать и в 2019 году.
До 1 сентября требовалось сдавать в банк оригиналы указанных документов или заверить их копии нотариуса. Если же до 1 сентября 2016 года банк открывал счет без свидетельства о постановке на учет, то его могли оштрафовать на 20 000 руб. (ст. 132 Налогового кодекса РФ).
Также с 1 сентября физлица, которые уже имеют личный счет в банке, могут открывать расчетные счета для ИП без личного визита в банк – через Интернет. То есть, например, если у физического лица уже есть личная банковская карточка в каком-то банке, то расчетный счет для ИП в этом банке можно открыть онлайн, без посещения банка.
Комплект документов
В целях заведения счета ИП в 2019 году, в общем случае, потребуются следующие документы (4.7 Инструкции № 153-И):
- паспорт или доверенность, если счет открывает ваш представитель;
- лицензию, если ваша деятельность подлежит лицензированию.
Если деятельность лицензированию не подлежит, то, соответственно, потребуется лишь один паспорт!
Стоит сказать, что в некоторых случаях в банке могут попросить представить карточку с образцами своей подписи или подписи лица, которое уполномочили подписывать банковские документы от своего имени (п. 7.5 Инструкции № 153-И). Она составляется по форме № 0401026, утвержденной Инструкцией № 153-И. Однако такая карточка нужна не всегда. В частности, она не потребуется, если вы планируется совершать платежи только в электронном виде.
Получив все документы, банк составит договор и не позднее следующего рабочего дня откроет расчетный счет (п. 1.3 Инструкции № 153-И).
Обратите внимание: сейчас многие банки бесплатно направляют курьера с заполненным договором к вам домой или в офис. Если банк предоставляет такую услугу, то вы откроете расчетный для ИП вообще без посещения банка и личного контакта с его сотрудниками. То есть – откроете счет ИП через Интернет.
Уведомление об открытии счета
Уведомлять об открытии банковского счета ИП в российском банке не нужно ни налоговую инспекцию, ни внебюджетные фонды (ПФР или ФСС). Сведения об открытии счета банк обязан им передать сам – в течение трех рабочих дней с даты открытия счета (п. 6 ст. 6.1, п. 1 ст. 83, абз. 2 п. 1 ст. 86 НК РФ).
Ранее открытие расчетного счета для ИП было обязательным. С внесением изменений в налоговое законодательство услуга перешла в разряд права для индивидуальных предпринимателей. По желанию ИП выбирает банк, после чего открывает один или группу счетов (в национальных деньгах или валюте). Но нужен ли расчетный счет ИП , и когда его открытие оправдано?
Историческая справка
Еще несколько лет назад перед прохождением госрегистрации предприниматель собирал и передавал к рассмотрению кипу бумаг:
- Заявление о переходе на упрощенную или патентную форму налогообложения.
- Документ, подтверждающий личность (паспорт) - оригинал и копия.
- Данные об открытии расчетного счета для ИП.
- ИНН (оригинал и копия).
- Заявление с просьбой зарегистрировать ИП и многое другое.
Столь жесткие требования создавали ряд сложностей для начинающих предпринимателей, затягивали процесс регистрации и начало деятельности.
Обязан ли ИП открывать расчетный счет ? Ответ однозначный - «Нет». Индивидуальный предприниматель лично принимает решение - пользоваться услугой банка или отказаться от нее. Но от этого вопросов меньше не стало. Наоборот, теперь предпринимателей терзают сомнения - нужен ли расчетный счет ИП или нет.
Как работать без обращения в банк?
Обойтись без открытия банковской линии реально. Для этого необходимо:
- Вести финансовую деятельность без безналичных расчетов. Если оплата производится наличными, открывать расчетный счет нет нужды.
- Использовать для работы текущий (личный) счет физлица. Здесь ситуация двояка. Ведение предпринимательской деятельности с применением личного счета запрещено законом, но прямого наказания за это нет.
Нужен ли расчетный счет ИП?
Открытие расчетного счета для ИП имеет ряд плюсов:
- Возможность разделения личных и предпринимательских финансовых потоков. Если применять личный счет при ведении бизнес-деятельности, возможны проблемы.
- Рост шансов на получение кредита для бизнеса, ведь банку доступна информация о выручке и контрагентах клиента. Если дела идут в гору, с получением финансирования проблем не будет.
- Появляется шанс сотрудничества с компаниями (юрлицами). Обязан ли ИП открывать расчетный счет для ведения сделок? — Обязательно, если сумма договора превышает 100 тысяч рублей.
- Упрощается процесс перевода средств между электронными кошельками и расчетным счетом.
- Открываются дополнительные возможности - работа по приему онлайн платежей серез интернет или сайт, для этого можно оформить соглашение с одним из агентов по интернет-эквайрингу.
В российском законодательстве о бизнесе есть много неоднозначных моментов, и один из них – не обязательное использование расчетного счета для индивидуальных предпринимателей. С одной стороны, для ведения деятельности вам достаточно стать на учет в ФНС и Пенсионный фонд, а с другой – на самом деле без расчетного счета в банке никуда.
Сейчас мы приведем вам 5 причин, по которым ИП нужно открывать расчетный счет. Кстати, выбрать банк, который обеспечит вам оптимальный вариант расчетно-кассового обслуживания, можно за несколько минут с помощью специального онлайн-калькулятора от сервиса Main Mine. Важно только точно решить, что вам нужно.
Итак, посчитаем:
Ограничение по наличному расчету
Когда вы только начинаете свой первый бизнес, сумма в 100 тыс. руб. кажется чем-то большим, но стоит немного раскрутиться, и вы понимаете, что это не так уж и много. Конечно, есть ряд ИП, которые работают по патентной системе налогообложения, у них нет работников, и расчет с клиентами происходит за наличные. Для таких предпринимателей ограничение по наличному расчету в 100 тыс. руб. ничего не решает: вряд ли разовый договор достигает подобной отметки.
А вот всем остальным придется столкнуться с тем, что если сумма по контракту с контрагентом больше 100 тыс. руб., то провести ее можно только через банк и тут не работает разбивка на несколько платежей. Возможен, конечно, вариант с заключением нескольких договоров, но как долго на подобную бумажную волокиту будут соглашаться ваши партнеры?
Уплата налогов только по безналичному расчету
Опять начнем с ИП, которые работают на ПСН. Им достаточно оплатить патент и можно оказывать профессиональные услуги. Но если предприниматель использует другую систему налогообложения, то просто взять и принести в ФНС деньги не выйдет. Налоговики принимают оплату только по безналичному расчету и только со специального расчетного счета, перевести деньги с карты физического лица нельзя.
Не обойдутся без открытия счета и бизнесмены, которые имеют официально оформленных сотрудников. За каждого из них следует платить ежемесячные страховые взносы, а провести их можно только в безналичной форме.
Через личный счет запрещено заниматься бизнесом
К тому же наличие расчетного счета – еще и фактор доверия, ведь для его регистрации бизнесмен предоставляет банку определенную информацию о себе, а финучреждение эту информацию тщательно проверяет. Поэтому ваши контрагенты охотнее соглашаются на сотрудничество, когда дела ведутся открыто, без необходимости обналичивать средства, дробить платежи и прочих сложностей.
Из всего вышеперечисленного можно сделать вывод, что если вы планируете заниматься бизнесом всерьез, без собственного расчетного счета вам не обойтись; правильный выбор обслуживающего гарантирует вам простоту, оперативность и прозрачность управления финансовыми потоками по вполне приемлемым тарифам.
Почему ИП нужно открыть расчетный счет: Видео
Регистрация физического лица в качестве ИП включает в себя не только сбор необходимого пакета документов, но также требует решения и других вопросов. Один из таких вопросов, который возникает на начальном этапе развития бизнеса, например, - нужно ли открывать расчетный счет для ИП в банке. Какие преимущества наличия расчетного счета для проведения операций и наказуемо ли законодательством его отсутствие Давайте подробней раскроем эту тему.
Обязан ли ИП оформлять расчетный счет
Для осуществления своей предпринимательской деятельности ИП не обязан открывать расчетный счет. Более того, никакой ответственности перед законом за это он не несет. Однако в данном случае, существует много нюансов, о которых ИП должен помнить.
Законодательством РФ не регламентируется обязательное открытие расчетного счета ИП. Тем не менее, личный банковский счет не может быть использован в качестве финансового инструмента для ведения предпринимательской деятельности. Исключением является только тот случай, когда данный нюанс оговаривается в договоре с банковским учреждением. Впрочем, учесть подобное условие будет достаточно проблематично.
Зачем ИП открывать расчетный счет
Оформление расчетного счета ИП является целесообразным в том случае, если:
- ИП осуществляются финансовые операции с контрагентами на суммы, которые превышают лимит в 100 тысяч рублей. То есть, если ИП предполагает расплачиваться с клиентами в безналичной форме (или получать от них оплату), то открытие расчетного счета будет весьма целесообразно.
- ИП собирается погашать обязательные взносы в Пенсионный Фонд непосредственно по безналичному расчету.
Расчетный счет в Банке имеет массу преимуществ, некоторые из них:
- возможность из дома (офиса) дистанционно осуществлять операции ИП, связанные с его бизнесом, при подключении мобильной услуги «Интернет-банк»;
- удобство и оперативность осуществления финансовых расчетов с контрагентами. гарантия прозрачности проведения всех финансовых операций;
- отсутствие необходимости приобретать контрольно-кассовую технику (при условии, если ИП не предполагает проводить транзакции).

Может ли ИП обойтись без расчетного счета и чем это чревато
Как известно, по закону не предусматривается использование личного банковского счета физлица (при условии отсутствия расчетного) для осуществления предпринимательской деятельности. Тем не менее, никакого рода наказаний за нарушение подобного правила не существует. Все зависит исключительно от выбранного банковского учреждения и условий договора на предмет использования личного счета для ведения бизнеса.
ИП должен быть готов к тому, что банк откажет ему в осуществлении финансовых расчетов, связанных с коммерческой деятельностью через его личный счет. Таким образом, появится необходимость открывать расчетный счет. Кроме этого, существует огромный риск того, что налоговая служба может засчитать иные поступления на личный счет ИП как прибыль от коммерческой деятельности. Во избежание подобных последствий необходимо оформить расчетный счет в банке, на который будет происходить зачисление средств, полученных исключительно от ведения предпринимательства.
Перед тем, как принять решение касательно открытия расчетного счета, следует позаботиться о правильном выборе Банка, в частности, обратить внимание на условия обслуживания клиентов и привлекательные тарифы для ИП.
Невский Банк предлагает широкий спектр услуг по расчетно-кассовому обслуживанию, обеспечивает оперативное открытие расчетного счета для ИП , а также предоставляет выгодные условия для обслуживания клиентов малого бизнеса.
Счёт в банке - давно уже не показатель благосостояния владельца, а просто удобный инструмент оплаты. Платёжная пластиковая карта сейчас есть практически у каждого второго, а к ней, в свою очередь, привязан банковский счёт. Нужен ли ИП расчётный счёт или он вправе вести платежи через личный?
Вопрос далеко не праздный. Если счёт предназначен для частных целей, то банк начисляет на эти деньги проценты, а за операции на расчётном счёте приходится платить клиенту. Конечно, дополнительные расходы нести не хотелось бы. В этой статье мы ответим на частые вопросы наших пользователей:
- можно ли ИП работать без открытия счёта в банке;
- имеет ли право предприниматель указать свой личный счёт для расчётов в бизнесе;
- обязан ли ИП открывать расчётный счёт специально в предпринимательских целях;
- какие возможны последствия, если не открывать расчётный счёт, а проводить бизнес-платежи через личный;
- обязательно ли оплачивать налоги и страховые взносы безналичным путём.
Зачем открывать расчётный счёт
Может ли ИП работать без расчётного счёта? Да, если вы соблюдаете лимит наличных платежей (не более 100 тысяч рублей) в рамках одного договора с другим предпринимателем или юридическим лицом. При расчётах с работниками и обычными физическими лицами лимит законом не установлен.
Например, предприниматель арендовал у коммерческой организации офис. Арендная плата в месяц составляет 10 тысяч рублей, срок аренды - 11 месяцев, значит, общая сумма по договору равна 110 тысяч рублей. Это превышает возможный лимит, поэтому платежи должны идти через банк.
Важно: юридическим лицам открывать расчётный счёт в банке придётся в любом случае. Причина в том, что организация вправе перечислить налоги только безналичным путем. Для ИП такого требования нет, физическое лицо может рассчитаться с бюджетом как наличными, так и платёжным поручением.
В принципе, если лимит наличных расчётов с другими предпринимателями и организациями соблюдён, то можно не открывать расчётный счёт в банке. Вопрос в другом - насколько это удобно? Расплатиться наличными с партнёром можно в его бухгалтерии или в банке по квитанции. Если ИП не открывает расчётный счёт, то придётся терять время на дорогу и очереди.
Кроме того, при ведении операций с наличностью надо следовать правилам , которые, хоть и допускают для ИП упрощённый порядок, но довольно противоречивы. Наконец, существует проблема безопасности наличных платежей и сохранности денег. Получается, что хотя для ИП расчётный счёт не обязателен, на практике оказывается, что обойтись без банковских платежей трудно.
Собираетесь открыть свой бизнес? Не забудьте зарезервировать расчётный счёт. Для выбора расчетного счета попробуйте наш калькулятор банковских тарифов:
Калькулятор подберет наиболее выгодное банковское предложение по расчетно-кассовому обслуживанию для вашего бизнеса. Введите объемы операций, которые планируете совершать в месяц, и калькулятор покажет тарифы банков с подходящими условиями.
Какие будут последствия, если пользоваться личным счётом в бизнесе
Может ли ИП использовать свой личный счёт в бизнесе? До 2014 года в статье 23 НК РФ был пункт, который прямо запрещал использование текущего счёта физического лица для предпринимательской деятельности. Сейчас это положение Налогового кодекса утратило силу, но по факту запрет продолжает действовать, а ИП не может пользоваться личным счётом в бизнесе. Почему?
- Инструкция ЦБ № 153-И, которая действует в 2019 году, запрещает совершать по текущим счетам операции, связанные с бизнесом или частной практикой. Банк может просто отказаться проводить транзакции, если посчитает, что постоянные денежные поступления связаны с предпринимательской деятельностью.
- Если вы получаете крупные суммы денег, как обычное физическое лицо, а не как ИП, то будьте готовы к вопросам службы безопасности банка об источнике этих средств. В рамках борьбы с финансированием терроризма и отмыванием нелегальных доходов банк вправе прекратить подозрительные операции.
- Ваши партнёры по бизнесу могут отказаться переводить оплату на текущий счёт физического лица в банке. Причина в том, что ИФНС в таких случаях считает их налоговыми агентами и обязывает удерживать с переведенных сумм 13% подоходного налога и перечислять налог в бюджет.
- Основанием безналичных расчётов для ваших контрагентов является заключённый с предпринимателем договор. Если же перечислять суммы по такому договору на текущий счёт, а не на расчётный счёт для ИП, то расходы по сделке будет трудно обосновать перед налоговиками.
- Налоговые органы будут пытаться обложить налогом не только доходы, поступающие на личный счёт от бизнеса, но и другие собственные средства физического лица, не связанные с предпринимательством.
- На режимах ОСНО, УСН Доходы минус расходы, ЕСХН индивидуальный предприниматель должен подтверждать затраты, связанные с бизнесом. При оплате расходов с текущего счёта физического лица налоговая инспекция не примет их для уменьшения налоговой базы. В результате, вам придётся расстаться с большей суммой при уплате налогов.
Подведем итоги. Ответ на главный вопрос статьи: «Можно ли ИП работать без открытия расчётного счёта», - положительный. А вот нужен ли ИП расчётный счёт, решайте сами. Проводя только наличные платежи или пользуясь личным счётом физлица, вы во многом себя ограничиваете:
- не можете проводить онлайн-платежи в любое время и месте, где есть интернет;
- не позволяете своим покупателям и клиентам расплатиться картой или платёжным поручением;
- рискуете оказаться под подозрением у банка в отмывании нелегальных доходов;
- попадаете под дополнительное налогообложение доходов, не связанных с бизнесом;
- сужаете круг бизнес-партнёров, большинство из которых работают по безналу;
- несёте риски, связанные с хранением наличности.
А ведь цена вопроса не так уж велика. Ежемесячная оплата за ведение счёта и онлайн-банкинг составит чуть больше 1000 рублей, в зависимости от выбранного тарифа.