
Когда период приобретения на условиях отсрочки платежа. Отсрочка платежа: понятие, риски, способы защиты. Лимит дебиторской задолженности подразделения
Правило «утром деньги – вечером стулья» плотно вошло в обиход наших предпринимателей еще в самом начале развития нашей экономики. Однако, эволюционные преобразования как в экономике в целом, так и в различных отраслях несколько изменили правила работы отдельных поставщиков товаров. Все больше и больше покупателей (заказчиков) требуют получение товара с рассрочкой или отсрочкой платежа. Контрагентов, которые эту отсрочку просят, понять можно: все деньги находятся в обороте и нужную сумму легче собрать, когда товар уже реализован. Конечно же поставщики не в восторге от таких схем работы, однако они понимают, что для развития бизнеса отсрочка платежа – мощный инструмент, который позволяет сбывать больше продукции и увеличивать обороты. Итак, попробуем разобраться с этим инструментом, определим его основные особенности, отличия, риски для сторон и перспективы защиты от недобросовестных конкурентов.
Многие слышали о таком понятии, как коммерческий кредит. Именно этим термином в гражданском праве обозначают условия договора, при которых отгрузка товаров (работ, услуг) и оплата, не совпадают во времени. Сюда попадают аванс, предоплата, а также отсрочка и рассрочка платежей. То есть, если товар поступил сегодня, а оплата за него будет условно завтра, знайте – это коммерческий кредит.
Хочется сразу сказать, что коммерческий кредит не стоит отождествлять с финансовым кредитом, так как это совсем разные институты. Финансовый кредит вправе предоставлять только кредитные учреждения (на основании лицензии НБУ). Коммерческий же кредит не требует от сторон отдельного юридического оформления, его условия включают в рамки гражданско-правовых договоров на выполнение работ, предоставление услуг или продажу товаров. Проценты за пользование кредитом выступают существенным условием договора финансового кредита, а вот для коммерческого кредита они являются добровольными.
Основные положения о коммерческом кредите содержатся в статье 1057 Гражданского кодекса Украины (далее - ГКУ). Ознакомившись с данной статей, вы наверняка обратите внимание на то, что в ней говорится о передаче товаров (вещей), определенных родовыми признаками. Однако будет заблуждением считать, что ст. 1057 ГКУ запрещает предоставление кредита по договорам, предполагающим передачу другой группы товаров (вещей) с индивидуальными признаками, поскольку коммерческий кредит касается абсолютно всех товаров, не запрещенных в обороте.
Продажа товаров в кредит с отсрочкой или рассрочкой платежа, как разновидность коммерческого кредита, регламентирована статьей 694 ГКУ об особенностях которой пойдет речь ниже.
Важно сразу сказать, что рассрочка и отсрочка хотя, по сути, и являются коммерческим кредитом, но, по своей природе, различны. При рассрочке вам предоставляют возможность оплаты какого-либо выбранного вами и приобретенного в кредит товара мелкими суммами денег. В этом случае предполагается растягивание выплаты, то есть частичные выплаты по строго установленному графику в течение определенного периода времени. Эти формы расчета пользуются особой популярностью в мелкооптовой и розничной торговле, так как это очень удобно и доступно огромному количеству рядовых покупателей.
Отсрочка же предполагает единоразовую оплату переданных покупателю товаров в полном объеме и в определенный договором срок.
Среди правовых особенностей оторочки и рассрочки я бы выделил следующее.
Во-первых, цена на продаваемый в кредит товар фиксируется на дату продажи в соответствии с ч. 2 ст. 694 ГКУ. Таким образом, если цена увеличится до того, как состоится окончательный расчет, продавец не вправе требовать от покупателя доплаты. Исключением может служить случай, когда такое право прямо предусмотрено договором.
Во-вторых, с момента передачи товара, проданного в кредит, и до его оплаты продавцу принадлежит право залога на этот товар согласно с ч. 6 ст. 694 ГКУ. Это означает, что покупатель имеет право продавать или каким-либо другим способом распоряжаться товаром только с согласия продавца. Однако, это ограничение может бать упразднено, если об этом указано в договоре.
В-третьих, в случае просрочки оплаты, продавец:
Имеет право отказаться от договора и требовать возврата неоплаченного товара, причем независимо от срока просрочки хоть один день, что соответствует положениям ч. 4 ст. 694 ГКУ. Однако заметьте, данная норма касается только отсрочки, так как на рассрочку она не распространяется (ч. 3 ст. 695 ГКУ);
Начисляет проценты в размере 3% годовых от просроченной суммы + индекс инфляции за весь период просрочки, т. е. со дня, когда товар должен был быть оплачен, и до дня его фактической оплаты (збз. 1 ч. 5 ст. 694. ч. 2 ст. 625, ст. 536 ГКУ).
Важно отметить, что упомянутые проценты – это своего рода санкция для должника, поэтому не стоит их путать с начислениями общепринятых процентов за пользование кредитом.
В-четвертых, в договоре может быть предусмотрена обязанность покупателя уплачивать проценты на стоимость, которая соответствует цене товара, проданного в кредит, начиная со дня передачи товара, что прямо предусмотрено абз. 2 ч. 5 ст. 694 ГКУ.
Кстати, иногда продавец задерживает передачу товара, например, из-за того, что его подвел поставщик. Справедливо ли тут требовать уплаты процентов и санкций за просрочку платежа? Как видно из вышеупомянутой нормы, проценты по кредиту до момента передачи товара покупателю не начисляют, чего нельзя сказать о санкциях. Исходя из этого, во избежание недоразумений между сторонами, в договор стоит внести изменения и перенести срок платежа в связи с недопоставкой товаров. Иначе, если продавец затягивает отгрузку на неприлично долгий срок, покупатель может, используя нормы ст. 665 ГКУ, отказаться от договора в одностороннем порядке. При этом такое же право он имеет и в том случае, когда задерживается поставка не всего товара, а только его части. Но тогда, как правило, основанием являются уже нормы ст. 670 ГКУ.
Подводя итог, можно сказать, что для предотвращения негативных последствий при предоставлении оторочки (рассрочки), необходимо очень тщательно (качественно) формировать условия договора, указывая при этом: срок, на который откладывается платеж; определение момента передачи товара в собственность (дата фактической передачи товара/подписания документов и т.п.); размер платежей за пользование товарным кредитом – процентов (в виде процентов на основную сумму задолженности или фиксированной суммы) и определение порядка их выплаты.
Однако не зависимо от качественной подготовки договора, продавец, реализуя товары в кредит, в любом случае несет определенные риски по неполучению или неполному получению оплаты за товар, право собственности на который переходит к покупателю уже в момент отгрузки.
В качестве получения дополнительных гарантий оплаты товара мы бы рекомендовали:
- оформить с покупателем отдельный договор залога, в котором предметом залога может выступать реализованное имущество;
- оформить с третьим лицом договор поручительства;
- получить от покупателя вексель.
Кроме этих гарантий в обязательном порядке необходимо перед заключением договора проверить своего «будущего» контрагента на предмет нахождения по местонахождению, количественного персонала, наличия свидетельства НДС, задолженности по другим платежам, отсутствия процедуры банкротства, соответствие КВЭД его реальной деятельности и т.п.
В заключение!
Одним из действенных способов обеспечения выполнения обязательств во время отсрочки или рассрочки мог бы стать полис страхования задолженности. Такой способ управления рисками очень развит в странах Европы. На Украине же такой способ обеспечения выполнения обязательств является скорее исключением, чем правилом, так как такие договора страхования единичны, что связано с особенностями ведения страхового бизнеса.
С другой стороны для поставщика, который действительно заинтересован в хороших покупателях, совет опытного страховщика стал бы очень кстати, так как страховщик проверял бы всех дебиторов поставщика и установил, по кому какие лимиты устанавливать. Понятно, что для неблагонадежных партнеров лимит будет нулевой, это заставит поставщика задуматься, стоит ли сотрудничать с таким покупателем.
Понятно, что после оценки, проведенной страховой компанией, которая выявит неблагонадежных партнеров, есть искушение отказаться от покупки полиса, тем более, что тарифы в этом виде страхования достаточно велики – до 3% от каждой поставки, однако за оценку финансового состояния дебитора и установление лимита придется заплатить отдельно.
В заключение хочется сказать, что продажа товаров в кредит – это всегда риск, особенно в период нестабильной экономической ситуации. Поэтому в каждом отдельном случае будьте бдительны, хладнокровны и внимательны, придерживаясь вышеизложенных рекомендаций.
Относительно возврата товара юридическому лицу, который не был реализован заказчиком – юридическим лицом!
Ответ: в каждом договоре предусмотрены права и обязанности сторон. Если мы говорим о договоре поставки (купли-продажи), основным его составляющим является факт поставки качественного товара и соответственно факт расчета за этот товар. Если эти обязанности выполнены, то договор считается выполненным. Если в таком договоре предусмотрено право стороны возвратить товар, по причине его не реализации другой стороны, то в этом случае возврат товара возможен. Если же таких ограничений нет, то такой товар возвратить невозможно. Если основанием для возврата товара считать непредставление определенных документов (сертификатов), то это может свидетельствовать лишь о ненадлежащем выполнении условий договора. Это может быть основанием для обращения в суд с заявлением о возмещении возможного причиненного этими действиями ущерба (возможно в сумме не реализованного товара), но не сам факт возврата товара.
Дубовик Сергей
Отсрочка платежа - наиболее популярный способ улучшить условия оплаты поставок за счет поставщика . Договоренность с поставщиком об оплате, например, через 14 дней после поставки, в некоторых отраслях является непременным условием даже для первой сделки. Отсрочка должна быть обязательно прописана в договоре - если это не сделано, то в соответствии с законодательством, обязанность оплаты товара покупателем по умолчанию наступает непосредственно после получения товара.
В этой статье вы найдете ответы на следующие вопросы:
- Если вы продавец: сколько фактических денег вы отдаете клиенту, когда предоставляете ему отсрочку платежа ? Если вы покупатель: сколько реальных денег в этом случае тратит на вас поставщик?
- Что выгоднее - работать с поставщиком на условиях отсрочки или предоплаты?
- Как определить более выгодное предложение среди поставщиков, сравнивая их разные цены и разные отсрочки платежа?
Формула расчета стоимости отсрочки
Не забывайте, что любая отсрочка платежа - это реальные финансовые затраты поставщика. В своей практике управления коммерческими отделами, я делал оценку стоимости отсрочки, когда подтверждал ее клиенту как 2% от суммы поставки за один месяц отсрочки платежа. Аналогичный подход, учитывающий стоимость денег и риски, применяли многие знакомые руководители.
Факторы, влияющие на стоимость отсрочки платежа для покупателя
Рисунок 1
Для расчета сэкономленных средств, которые покупатель получит, договорившись с поставщиком об отсрочке платежа , можно воспользоваться следующей формулой:
ОП = (КДО / 365) х (БП / 100%) x СК,
где ОП - стоимость отсрочки платежа, руб.;
СК - сумма контракта, договора, сделки, руб.
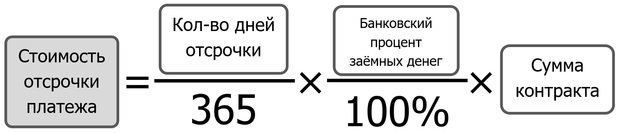
Рисунок 2
Эта формула с достаточной точностью дает понимание того, сколько денег вы экономите, пользуясь отсрочкой платежа поставщика. Логика этой формулы в том, что вы оцениваете, сколько бы вам потребовалось потратить денег для привлечения кредита в банке, чтобы рассчитаться с поставщиком по факту поставки.
Также вы можете рассматривать эту формулу как способ оценить, сколько денег тратит ваша компания, предоставляя отсрочку платежа своим клиентам. В этом случае предприниматели добавляют к полученному числу еще порядка 20%, учитывающих риск невозврата денег и затраты на получение просроченной задолженности .
Факторы, влияющие на стоимость отсрочки для поставщика
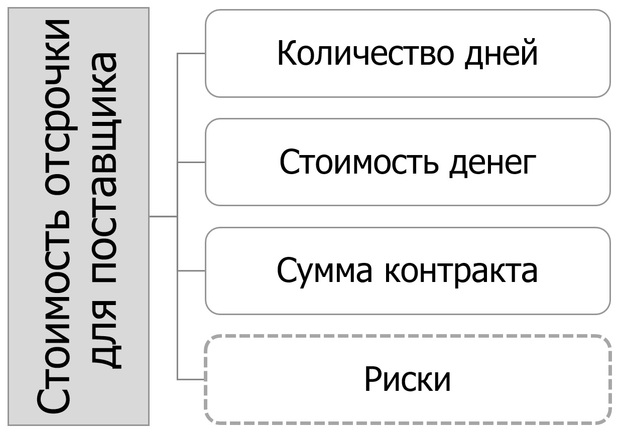
Рисунок 3
Пример расчета эффекта отсрочки
Рассмотрим пример того, как оценить экономический эффект отсрочки для покупателя. Предположим, вы покупаете канистры у поставщика на условиях оплаты по факту поставки. В ходе длительных и непростых переговоров вам удалось добиться от поставщика отсрочки платежа 21 день. Сумма вашего заказа составит 1 млн руб. Финансовый директор сообщил вам, что на сегодняшний момент заемные деньги банка ваша компания может привлечь под 22% годовых. Давайте оценим стоимость отсрочки платежа в этом случае:
ОП = (21 / 365) × (22 / 100) × 1 000 000 = 12 658 руб.
Можно считать, что 12 658 руб. вы сэкономили компании. Если бы отсрочка платежа не была получена, компания должна заплатить поставщику на 21 день раньше, а для этого потребовалось бы привлечь заемные средства в банке. 12 658 руб. - это деньги, которые пришлось бы потратить, чтобы компания пользовалась кредитом 1 млн руб. в течение 21 дня.
При оценке стоимости кредитных денег правильно учитывать не только процент годовых, но и всевозможные одноразовые платежи банку за открытие кредитной линии: различные комиссионные, расходы на оформление и страхование залога, другие расходы, которые возникают по ходу оформления и обслуживания кредита.
Некоторые бизнесмены считают при оценке стоимости отсрочки не банковский процент, а процент прибыльности альтернативного вложения средств (например, в акции или побочный бизнес), либо фиксированный процент, привязанный к рентабельности бизнеса.
Приведенная мной формула расчета будет также полезна, если вы покупаете товар у поставщика на условиях предоплаты, к тому же еще и с длительной доставкой. В этой ситуации можно считать, что вы поставщика кредитуете. Стоимость предоплаты может быть рассчитана по той же формуле, только вместо количества дней отсрочки подставьте в формулу количество дней с момента оплаты до момента поступления товара к вам.
В некоторых компаниях клиенту озвучивается цена, к которой, в зависимости от количества дней отсрочки , добавляется некий процент. Например, цена товара 200 руб., если хотите отсрочку на неделю - цена составит 202 руб., если на месяц - 210 руб. В этом случае первое, что должно быть сделано покупателем - это улучшены по максимуму цены, предлагаемые с отсрочкой платежа , а второе - произведен расчет выгодности такого предложения.
Оценка выгодности сделки с отсрочкой
Оценку выгодности цены товара с отсрочкой по сравнению с ценой товара без отсрочки можно сделать с помощью неравенства:
НЗО / (100% - НЗО) х (365 / КДО) х 100% ≤ БП,
где НЗО - надбавка за отсрочку, % (размер упущенной скидки, если сделка будет с отсрочкой платежа);
КДО - количество дней отсрочки;
БП - банковский процент заемных средств, %.
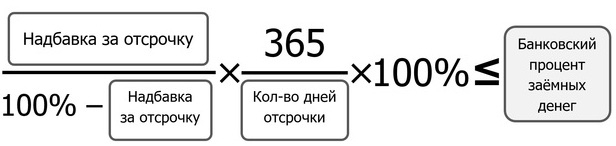
Рисунок 4
Если неравенство выполняется - значит пользоваться деньгами поставщика выгоднее, чем кредитными деньгами, поэтому отсрочка в этом случае принесет компании дополнительную прибыль. Если не выполняется, и левая часть неравенства больше правой - отсрочка невыгодна.
Например, вы покупаете канистры у поставщика на условиях оплаты по факту поставки. Цена за канистру - 200 руб. В ходе переговоров об изменении условий поставки , вы остановились на том, что при интересующей вас отсрочке платежа 21 день стоимость канистры составит 206 руб. Финансовый директор сообщил вам, что на сегодняшний момент заемные деньги ваша компания может привлечь под 22% годовых. Надбавка за отсрочку составляет (206 ‒ 200) = 6 руб. или 3%. Давайте оценим выгоду работы с отсрочкой платежа в этом случае:
3 / (100 - 3) × (365 / 21) × 100% = 53,75 ? 22
53,75% > 22%
Левая часть получилась больше правой. Неравенство показывает, что при таких условиях работать с поставщиком с отсрочкой платежа невыгодно. Нужно заново садиться за стол переговоров, либо принимать управленческое решение: согласиться продолжить работу с оплатой по факту поставки канистр, или предпочти более дорогую, чем кредитные деньги, отсрочку платежа. В приведенном выше примере выгодно работать с отсрочкой в 21 день, если цена при этом увеличится не более, чем на 1,25%.
Многие иностранные производственные компании, с которыми я сотрудничаю, не работают с российскими поставщиками на условиях отсрочки платежа. Их задача - получить вместо отсрочки максимально низкую цену и комплекс условий. Стоимость европейских денег при кредитной ставке в среднем 3% годовых получается в шесть-десять раз дешевле российских. Поэтому для европейской компании работать с российскими поставщиками на условиях отсрочки часто равносильно неэффективному и дорогому кредитованию.
Сравнение условий двух поставщиков
Если возникает необходимость сравнить двух поставщиков с одинаковым товаром, но с разной ценой и отсрочкой платежа (при прочих равных условиях), можно воспользоваться «условной закупочной ценой» - оценкой стоимости закупки с учетом отсрочки:
УслЗак = ЗАК х (1 - (БП / 100%) x (КДО / 365)),
где УслЗак - условная закупочная цена с учетом предоставления поставщиком отсрочки, руб.;
ЗАК - закупочная цена, руб.;
БП - банковский процент заемных средств, %;
КДО - количество дней отсрочки.
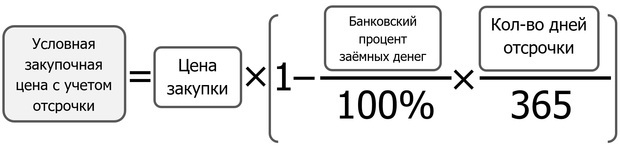
Рисунок 5
Например, мы имеем два предложения от поставщиков «Альфа» и «Бета» на канистры. Канистры абсолютно одинаковые и при прочих равных условиях у поставщиков отличаются только цена и отсрочка. Поставщик «Альфа» предлагает цену за канистру 200 руб. и не дает отсрочку платежа . Поставщик «Бета» предоставляет цену 205 руб. и дает 30 дней отсрочки платежа. Предположим, что заемные деньги ваша компания может привлечь под 22% годовых. Какое предложение выгоднее? Рассчитаем условную закупочную цену для двух поставщиков:
«Альфа»: УслЗак = 200 × (1 - (22 / 100) × (0 / 365)) = 200 руб.
«Бета»: УслЗак = 205 × (1 - (22 / 100) × (30 / 365)) = 201,3 руб.
Таким образом, несмотря на то, что поставщик «Альфа» не предоставляет отсрочку платежа, его предложение, с учетом стоимости отсрочки, будет более выгодным, чем у поставщика «Бета». Можно рассчитать, что предложение поставщика «Бета» становится выгоднее, чем «Альфа» при условии отсрочки платежа более 41 дня.
Как вести переговоры об отсрочке
Отсрочка платежа - важнейшее условие договора с поставщиком. Рекомендую покупателям переходить к обсуждению размера отсрочки после того, как будут достигнуты определенные договоренности по цене - если начинать переговоры с отсрочки, ее включат в стоимость.
Если поставщик сам предлагает отсрочку, задача закупщика добиться минимально возможной цены при максимальной отсрочке, а затем получить цену при условии предоплаты. После этого посчитать выгодность отсрочки по приведенной выше формуле.
Если вы сейчас работаете с отсрочкой платежа , получите более низкую цену на условиях предоплаты и оцените эффективность двух этих цен по вышеприведенной формуле. Проведите несколько сделок без отсрочки платежа, после чего предпринимайте попытки получить отсрочку при сохранении недавно полученной предоплатной цены.
Если вы продавец, не забывайте, что каждый день предоставленной отсрочки стоит вашей компании каких-либо денег, и обязательно «продавайте» отсрочку - это фактически дополнительная скидка, которую получает ваш клиент. Не забывайте также, что отсрочка платежа может быть не только 14, 30, 60 дней, но и 11, 26, 47 дней.
Как не допустить появления сомнительных и безнадежных долгов
Существует несколько способов предотвращения появления плохих долгов или их минимизации.
Предоплата
Если есть риск возникновения проблем с покупателем, лучше заключить с ним договор на условиях предоплаты. Причем предоплата в этом случае должна быть 100%. Тогда у вас, как у поставщика, не возникнет проблем с долгами.
Обеспечение в виде залога, поручительства, банковской гарантии
Встречная задолженность (кредиторская)
Когда есть встречная задолженность, можно относительно спокойно отгружать продукцию без предоплаты, без обеспечения и прочих подстраховочных вариантов. Если есть кредиторская задолженность и возникает дебиторская задолженность, всегда есть возможность перекрыть их путем взаимозачета.
Аккредитив
Это довольно экзотический вариант, хотя и незаслуженно забытый. Аккредитив - одна из форм безналичных расчетов, смысл которой заключается в следующем: когда обе стороны договора (допустим, поставки) не доверяют друг другу (то есть поставщик не доверяет покупателю, так как боится, что он не оплатит, а покупатель боится делать предоплату, потому что не уверен, что поставщик сделает ему отгрузку), проблему может решить третья независимая сторона в лице банка (банк-эмитент).
В этом случае банк открывает аккредитив: часть денежных средств расчетного счета покупателя переводятся на специальный счет в этом банке, и покупатель в течение определенного срока уже не имеет права распоряжаться этими деньгами. Затем банк сообщает поставщику о том, что деньги для него «зарезервированы» на отдельном счете и эти деньги ему будут перечислены, как только он представит документы, подтверждающие отгрузку.
К сожалению, эта услуга не пользуется особой популярностью. Вероятно, потому, что она недешевая. Но с точки зрения финансовой и гражданско-правовой, это хороший вариант для предотвращения накопления долгов.
Методов внутреннего контроля дебиторской задолженности
Сразу нужно сказать, что универсальных методов контроля дебиторской задолженности не существует. Все очень специфично, и многое зависит от деятельности предприятия, его масштаба, сумм, которые проходят, клиентов, рынка, на котором предприятие работает. Приходится учитывать слишком много факторов. Тем не менее можно ориентироваться на несколько важных факторов.
Плановый уровень дебиторской задолженности
Максимально допустимый размер дебиторской задолженности определяется расчетным путем. Он выражается в абсолютных величинах и / или в процентах по отношению к выручке.
Речь идет о сумме долгов, которую предприятие может себе позволить без серьезного ущерба для финансово-хозяйственной деятельности. Размер этот лучше устанавливать в твердой сумме, то есть в рублях. Дополнительно можно установить и в проценте от выручки.
Условия предоставления отсрочки платежа (кредита) клиентам
У компании может быть принят какой-то конкретный срок - 15 или 30 дней, например. Но один срок не может быть универсальным для всех, с кем она работает.
Если речь идет о ключевом или постоянном клиенте, то для него срок может быть длиннее. Ведь он, как правило, делает большие заказы и регулярно выполняет свои обязательства.
Если появляется новый клиент, в котором компания пока еще не уверена, то срок имеет смысл пересмотреть в сторону уменьшения. Проблемному клиенту срок нужно устанавливать либо минимальный, либо вообще настаивать на предоплате.
Мотивация сотрудников
Желательно разработать систему, при которой заработная плата сотрудника будет зависеть от срока дебиторской задолженности.
Процедура предоставления отсрочки платежа клиентам
Большую роль в принятии решения о предоставлении клиенту кредита играет собранная о нем информация.
Можно начать с анализа информации из открытых источников и той информации, которая запрашивается у покупателей. Как давно они работают на рынке? С кем из их контрагентов можно связаться, чтобы получить отзывы? Насколько аккуратно они рассчитываются? Много ценной для анализа информации можно извлечь из сайта компании.
Лучше всего лично посетить офис покупателя. Это позволит сформировать представление о том, насколько рискованно будет работать с ним.
Оформляя кредит, каждый заемщик рассчитывает исправно погашать задолженность, а при возможности – расторгнуть договор с банком, досрочно выплатив всю сумму долга. Естественно, не всем планам суждено сбыться: в жизни нередко возникают форс-мажорные ситуации, которые делают своевременную оплату кредита невозможной. Многие заемщики сразу же обращаются в банк в надежде получить отсрочку по кредиту. Так ли это легко и насколько эффективным может быть такой вид банковской «помощи»? Попробуем ответить на эти вопросы.
Виды отсрочек платежа по кредитному договору
Отсрочку платежей по кредиту еще называют кредитными каникулами. В практике различают следующие их виды:
- Каникулы «по телу кредита», или перенос сроков выплаты основного долга. Заемщик оплачивает только проценты по кредиту, а «тело» (основную часть долга) временно не погашает. Вариант не выгоден, так как в итоге возрастает срок кредитования и соответственно сумма переплаты: клиент может в течение 1-12 месяцев платить только фиксированную сумму процентов, которые начисляются на неуменьшающуюся сумму долга. Если кредитные каникулы «по телу» оформляются в начале действия кредитного договора при условии аннуитетного графика погашения ссуды , этот вариант не только не выгодный, но и не эффективный. В общей сумме планового платежа по кредиту на этом этапе превалируют проценты, т.е. существенно платеж уменьшить не получится.
- Каникулы «по процентам». Крайне редко встречающийся, но очень выгодный вариант. Заемщик может погашать тело кредита, не выплачивая процентов. Существенно сократить платеж вряд ли удастся, но таким образом резко уменьшается совокупная переплата по кредиту.
- Каникулы с возможностью не оплачивать и тело, и проценты. Такую отсрочку банки, как правило, предоставляют на более чем на 1-3 месяца.
Если погашать кредит не получается, даже каникулы «по телу» могут стать спасительным решением для заемщика, но, к сожалению, банки предоставляют такую возможность далеко не каждому клиенту.
Требования к заемщику или кто может получить отсрочку по кредиту
Рассчитывать на кредитные каникулы могут следующие категории заемщиков:
- граждане, временно лишившиеся источника доходов;
- женщины, находящиеся в отпуске по беременности и родам или в отпуске по уходу за ребенком до достижения им 1,5 лет;
- заемщики, которые по медицинским показаниям нуждаются в длительном лечении;
- лица, лишившиеся кормильца или вынужденные оплачивать лечение близкого родственника;
- заемщики, планирующие переезд (или переехавшие в другой город);
- клиенты, которые испытывают материальные трудности в силу независящих от них причин (например, если у заемщика сгорела квартира, угнали автомобиль и т.д.).
Отметим, что во всех вышеперечисленных случаях придется готовить подтверждающие документы и справки. Если вы потеряли работу, банк, вероятнее всего, потребует справку о постановке на учет в центре занятости, чтобы исключить вариант мошенничества (заемщик может трудоустроиться неофициально). Кроме того, будьте готовы к требованию привлечь поручителей: если кредитор усомнится в вашей дальнейшей платежеспособности, в качестве подстраховки он попросит ваших родственников выступить в роли гарантов погашения ссуды.
С большой долей вероятности банки откажут в предоставлении отсрочки следующим категориям клиентов:
- заемщикам, допускающим просрочки (в т. ч. и имеющим непогашенную задолженность) и людям с испорченной кредитной историей ;
- лицам, которые пользуются кредитом менее 3-х месяцев, или тем заемщикам, срок действия кредитного договора которых закончится через 3 месяца;
- наемным работникам, уволившимся по собственному желанию (если соответствующая запись есть в трудовой книжке);
- клиентам, в отношении которых у банка возникает подозрение о мошенничестве.
Если вы понимаете, что можете рассчитывать на отсрочку, не откладывая, обращайтесь с письменным заявлением в то отделение банка, где вы оформляли ссуду. Дальнейший исход будет зависеть от правил работы и кредитной политики финансового учреждения.
Как оформляется отсрочка платежей по кредиту
К оформлению отсрочки по кредиту каждый банк подходит по-разному. В целом, можно выделить 3 общепринятых варианта решения проблемы:
- Если в кредитном договоре описаны условия предоставления отсрочки, банк действует в строгом соответствии с данными нормами. В большинстве случаев в договоре указаны допустимые сроки отсрочки, условия ее предоставления (эта услуга может быть платной) и перечень документов, которые требуются от заемщика.
- Если в кредитном договоре ничего не говорится о возможности предоставления отсрочки, банк может рассматривать каждое заявление в индивидуальном порядке. Решение принимает коллегиальный орган – кредитный комитет.
- Некоторые кредиторы сразу после получения заявления клиента предлагают ему воспользоваться одной из утвержденных стандартных схем реструктуризации займа (можно оформить не только кредитные каникулы, но и выполнить пролонгацию срока кредитного договора, уменьшение ставки и т.д.). По этой схеме работает Сбербанк .
Перечень банков, предоставляющих кредитные каникулы
На данный момент отсрочки платежей предоставляют такие банки, как Банк Москвы, Промсвязьбанк, Хоум Кредит Банк (только в виде одной из программ реструктуризации), Связной Банк, DeltaCredit, Восточный Экспресс Банк, БыстроБанк и т. д.
Например, Восточный Экспресс позволяет заемщикам в течение 1-3 месяцев выплачивать только проценты, при этом срок кредитного договора увеличивается на время ваших кредитных каникул. Предложение актуально не для всех заемщиков, а только для клиентов, обслуживающихся в определенных тарифных планах. Каникулы можно оформлять не ранее чем через 3 месяца после получения ссуды и не более чем 2 раза за весь срок кредита (интервал между каникулами должен составлять минимум 6 месяцев).
Банк Москвы предлагает клиентам, испытывающим финансовые трудности и не имеющим просрочек, отсрочку погашения части ежемесячного планового платежа на период от 1 до 12 месяцев. Клиенты обязуются выплачивать только проценты или половину начисленных процентов. Возможна пролонгация кредита на срок кредитных каникул. Данная программа реструктуризации действует для клиентов, оформивших потребительские кредиты , «экспресс кредиты », автокредиты и ипотеку.
Промсвязьбанк предлагает клиентам «отложить» 2 полных плановых платежа или 2 платежа по телу кредита с выплатой начисленных процентов. Предложение действует для клиентов, оформивших кредиты после 05.09.2011 года. При этом срок кредитного договора продлевается на срок кредитных каникул.
Банк DeltaCredit предлагает отсрочку по оплате тела кредита заемщикам, оформившим кредит «Ипотека молодым»: условия реструктуризации оговариваются индивидуально после рассмотрения заявления.
Связной Банк предоставляет каникулы по телу не более чем на 1 месяц и не чаще, чем 1 раз в год. Эта услуга доступна для клиентов, у которых нет просрочек, которые пользуются кредитом более 3-х месяцев, при условии, что до окончания срока кредитного договора осталось более 2-х месяцев.
Каникулы в рамках всевозможных акционных программ клиентам предлагает также банк Траст, однако у этого кредитора данная услуга платная, поэтому заемщикам нужно быть осторожными.
Подводя итоги, отметим, что обращение в банк с аргументированным заявлением о предоставлении отсрочки – не только попытка сохранить свою положительную кредитную историю, но и способ защиты. Даже если кредитор вам откажет, у вас возникнет просрочка, и дело дойдет до суда, копия вашего заявления может стать доказательством того, что вы пытались решить проблему цивилизованным путем.
Отсрочка платежа - это период времени, в течение которого заемщик перестает полностью или частично выплачивать свои обязательства перед банком за оформленный кредит. Еще отсрочку по платежам иногда называют кредитными каникулами или кредитным отпуском. Срок, на который он предоставляется, зависит от вида кредита, срока его исполнения, а также платежеспособности клиента.
Отсрочку платежа может оформить не каждый заемщик. Чтобы получить ее, необходимо иметь финансовые трудности. У клиента не должно быть возможности оплачивать обязательные ежемесячные взносы по кредиту. О том, какие ситуации могут послужить причиной для переноса оплаты, читайте в этой статье .
В некоторых договорах банки заранее прописали условия получения отсрочки. Потребителю необходимо изучить договор на наличие этих пунктов, прежде чем обращаться в банк за получением льготного периода по выплате кредита. Чтобы воспользоваться услугой, Вам нужно написать заявление в банк. К заявлению необходимо приложить все документы, подтверждающую Вашу неплатежеспособность. По этой ссылке вы найдете пример письма с просьбой предоставить кредитные каникулы.
Причины, по которым можно попросить о кредитных каникулах, могут быть самыми разнообразными: потеря работы, кража имущества, пожар, пополнение в семье или смерть одного из близких. Ситуация, возникшая у заемщика, должна приводить к неожиданным и крупным тратам.
Банк может предоставить отсрочку платежа в виде нескольких вариантов.
- Во-первых, Вам могут предложить частичное приостановление выплаты средств. Например, когда клиент продолжает выплачивать только проценты по кредиту.
- Во-вторых, можно оформить полную остановку выплат на определенный срок. В таком случае заемщик полностью перестает выплачивать свои кредитные обязательства за оговоренный промежуток времени.
Иногда кредиторы отказывают в предоставлении подобной услуги, и на это есть определенные причины. Их мы рассматриваем .
А изменятся ли выплаты после окончания кредитных каникул? У клиента опять будет несколько вариантов. В первом варианте увеличиваются ежемесячные платежи, а срок остается прежним. Во втором варианте наоборот. Срок кредитования увеличивается, а сумма выплат остается прежней. Помимо этого, банку придется заплатить проценты за предоставление отсрочки. В любом случае подбирается тот вариант, который будет удобнее выплачивать заемщику.
Кредитор может отказать в предоставлении кредитных каникул, но предложить клиенту реструктуризацию или рефинансирование .
Если вы хотите узнать, как получить кредит без отказа? Тогда пройдите по