
Среднесписочная численность персонала. Среднесписочная численность работников — формула расчета и понятие
Для статистики и отчетности в налоговую инспекцию российским предприятиям и организациям требуется ежегодный расчет среднесписочной численности работников. Для целей грамотного управления персоналом используется несколько иной показатель — численность работников в среднем за год. Рассмотрим оба этих показателя.
Средняя численность за год
Приказом Росстата от 02.08.2016 N 379 утверждена форма отчета № 1-Т "Сведения о численности и заработной плате работников", в которой отражается, в т.ч., показатель среднесписочной численности работников за год.
Как следует из пункта 8 Указаний по заполнению этой статистической формы, среднесписочная численность работников за год - это сумма численности работников за все месяцы отчетного года, деленная на двенадцать.
При расчете показателя среднесписочной численности, в частности, учитываются:
- фактически явившиеся на работу вне зависимости от того, работали они или нет по причине простоя;
- работавшие в командировках;
- нетрудоспособные, не явившиеся на работу;
- находящиеся на испытании и др.
Важно отметить, что внешние совместители, лица, находящиеся в ученическом отпуске, женщины в отпусках по беременности и родам, а также осуществляющие уход за ребенком, в данном расчете не учитываются.
Рассмотрим пример.
Среднесписочная численность по месяцам составляет:
- Январь - 345;
- Февраль - 342;
- Март - 345;
- Апрель - 344;
- Май - 345;
- Июнь - 342;
- Июль - 342;
- Август - 341;
- Сентябрь - 348;
- Октябрь - 350;
- Ноябрь - 351;
- Декабрь - 352.
Среднесписочная численность за год составит: (345 + 342 + 345 + 344 + 345 + 342 + 342 + 341 + 348 + 350 + 351 + 352) / 12 = 346.
Таким образом, статистический показатель среднесписочной численности за год в рассматриваемом случае составляет 346 человек.
Помимо статистики, этот показатель используется и для сведений, подаваемых в налоговую инспекцию.
Форма подачи сведений содержится в приложении к Приказу Налоговой службы от 29 марта 2007 года.
Указанные сведения должны подавать:
- организации вне зависимости от того, привлекали ли они наемный труд или нет;
- предприниматели, зарегистрированные не в текущем, а в предшествующих годах в случае привлечения наемного труда.
Таким образом, показатель среднесписочной численности используется для отчетности за прошедший год.
Для планирования на будущий год используется показатель «среднегодовая численность». Его расчет включает в себя большее количество данных по сравнению со среднесписочной численностью. Формулу расчета соответствующей численности рассмотрим ниже.
Среднегодовая численность работников. Формула расчета
Количество работников предприятия для указанного показателя рассчитывается по формуле:
СЧР = ЧНГ + ((Пр * мес) / 12) — ((Ув * мес) / 12),
СЧР — среднегодовая численность работников;
ЧНГ - численность работников предприятия на начало года;
Пр - количество принятых работников;
мес - количество полных месяцев работы (неработы) принятых (уволенных) работников с момента трудоустройства до окончания года, за который производится расчет;
Ув - количество уволенных работников.
Пример расчета среднегодовой численности рабочих:
В июле принято на работу 3 человека, в октябре уволен 1 человек. Численность работников на начало года 60 человек.
СЧР = 60 + ((3 * 5) / 12) — (1 * 3 / 12) = 61
Следовательно, в рассматриваемом случае среднегодовой показатель количества работников равен шестидесяти одному.
Этот показатель дает представление о структуре среднегодовой численности занятых в экономике предприятия работников.
Ежегодно сведения о среднесписочной численности сотрудников за прошедший год предоставляют в налоговую все организации и ИП. Предприниматели обязаны передать данные, если имеют наемных работников. Юр. лица сдают сведения, независимо от наличия персонала.
Среднесписочная численность работников (СЧР) - это численность персонала по списку за определенный период, деленная на количество месяцев этого периода.
Начинающие руководители путают понятия среднесписочной численности со списочной. В последнее понятие входят сотрудники, имеющие трудовые отношения с нанимателем, полученная цифра на количество месяцев не делится.
Зачем это необходимо
СЧР применяют для статистических целей и правильного расчета налогов. Отчет по срокам первым сдается в наступившем году. Для данного расчета законодательство утвердило форму (приказ ФНС от 29.03.07). Сдать сведения следует до 20 января (ст. 80 НК РФ).
Отчет должны предоставлять все хозяйствующие субъекты, включая те, кто не использует труд наемных работников. Организации, имеющие СЧР более 100 человек, обязаны подавать сведения в электронном виде. При меньшей численности расчет примут как электронно, так и на бумаге.
Численность сотрудников определяет бухгалтер-расчетчик. За несвоевременную сдачу отчета предусмотрено административное наказание как для организации, так и для должностных лиц: руководителя или главбуха. Штраф небольшой, однако, возможны и другие негативные последствия. Неполучившие форму налоговики вправе пересчитать и доначислить налоги, лишить организацию льгот, насчитать пени.
Уплата штрафа не предусматривает освобождение от сдачи сведений. Рассчитывать СЧР все равно придется, поэтому лучше сделать это вовремя.
Большинство организаций, особенно крупных, применяют для подсчета численности автоматизированную систему учета кадров. На ее основе созданы программы, самостоятельно рассчитывающие нужные показатели, которые потом заносятся в отчет. Например, это можно сделать в 1С 8.2 ЗУП.
Исходные данные
СЧР рассчитывают на основе каждодневного учета количества сотрудников. Численность по спискам должна соответствовать данным табелей рабочего времени форм Т-12 и Т-13.
В численность входят принятые по договору сотрудники, включая получающих зарплату учредителей. Длительность соглашения не играет роли. Учитываются и лица, проработавшие всего один день. В расчет берут как появившихся на работе, так и отсутствующих по определенным причинам работников.
Важное значение для определения СЧР имеют кадровые документы: приказы о приеме сотрудников, переводе, увольнении, командировке и т. д. Нужные сведения могут содержаться в личной карте работника, расчетной ведомости, других первичных документах.
Человека, трудящегося как по трудовому, так и по гражданско-правовому соглашению, учитывают как одного сотрудника.
Чтобы не допускать неточностей при составлении формы, можно посмотреть образец ее заполнения на сайте ФНС или других интернет-ресурсах.
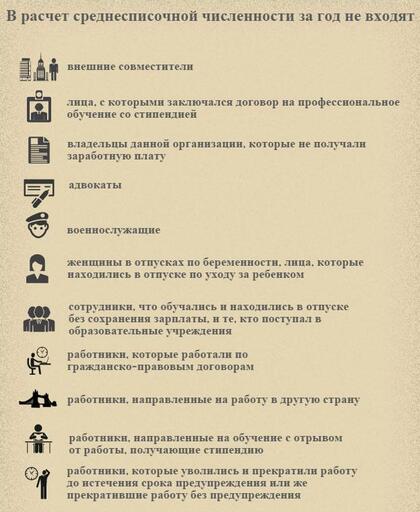
Что включено, а что нет
В Указаниях Росстата (приказ № 428 от 28.10.13) говорится, что в среднесписочную численность работников входят все принятые по трудовому соглашению лица, а также получающие зарплату учредители.
Данные пунктов 79-81 документа отражены в виде таблицы:
| Лица, входящие в СЧР | Лица, не входящие в СЧР |
|
|
Для учета списочного состава ведут табель рабочего времени. Ежедневно по каждому трудящемуся отражают количество выработанных часов и проставляют условные обозначения.
К основным относятся следующие показатели:
На основании информации из табеля подсчитывают СЧР за месяц.
Вариации сроков
Порядок расчета СЧР будет отличаться в зависимости от периода, за который она определяется.
Месяц
Для расчета месячной СЧР используется формула:
СЧР за месяц = СЧР, отработавших полный день в месяце + СЧР, трудившихся неполный день.
Число отработавших полный день лиц равно сумме списочной численности сотрудников за каждое число месяца деленной на число дней в месяце. СЧР за выходные и праздники берут по данным предшествующего рабочего дня.
Существует две категории работников, которых учитывают в списочной численности, но исключают из расчета СЧР. К ним относятся женщины в отпусках по родам, уходу за малышом и лица, оформившие дополнительный отпуск без содержания для поступления в учебное учреждение или продолжения учебы.
Пример расчета СЧР за месяц. В конце октября СЧР равна 14 человек, в ноябре, 12 числа, принято 5, а 28-го уволено 7.
Итак:
- с 1 по 11 - 14;
- с 12 по 27 - 19;
- с 28 по 30 - 12.
СЧР за ноябрь = (11*14 = 154) + (16*19 = 304) + (3*12 = 36) / 30 = 16,47, т. е. в целых 16 человек. Если фирма начала работать не с начала месяца, то СЧР находят делением численности сотрудников за отработанный интервал на общее число дней месяца.
Отчетный период
Перед налоговой предприятия отчитываются раз в год, а перед внебюджетными фондами ежеквартально. Если отработан весь год, то СЧР равна сумме СЧР по месяцам, деленной на 12.
Если год не полностью отработан, расчет производится аналогично алгоритму для неполного месяца. В данном случае знаменатель дроби также равен 12.
Аналогично определяется СЧР за любой другой интервал. Так, за квартал показатель равен сумме численности списочного состава за каждый месяц периода деленной на 3. При нахождении значения за полгода или 9 месяцев полученную в числителе сумму делят на 6 и 9 соответственно.
Неполное время
В соответствии с пунктом 81.3 Указаний сотрудники, отработавшие период не полностью, подлежат учету, пропорционально затраченному ими на труд времени.
Для этого нужно выполнить последовательные действия:
- Определить число человеко-часов, отработанных персоналом по неполному графику.
- Результат разделить на продолжительность рабочего дня по норме. Это человеко-дни в месяц по сотрудникам с неполной занятостью.
- Человеко-дни нужно поделить на рабочие дни месяца. Например, работник предприятия трудится 6 часов в день, другой - 5 часов. В 2019 году в феврале 18 рабочих дней. Они отработали 198 часов: (6*18 + 5*18). Число человеко-дней для 40-часовой недели составило в феврале: 198 / 8 = 24,75. 24,75 / 18 = 1, 375, после округления получим 1 - СЧР двух сотрудников с неполной занятостью за февраль. Если у работодателя трудятся лица как с полной занятостью, так и с неполной, то СЧР за год равна сумме их помесячных СЧР по отдельности, деленной на 12 и округленной до целого значения. Для автоматического определения СЧР можно применить онлайн-калькулятор кадровой или зарплатной системы, например, 1С: Предприниматель.
Определить длительность рабочего дня поможет таблица:

Порядок расчёта среднесписочной численности работников
СЧР составляют все трудящиеся, работающие по трудовому соглашению: постоянные, временные, сезонные, надомные, находящиеся на испытательном сроке. Приказ Росстата № 435 от 24.10.11 содержит указания о том, как рассчитать СЧР.
Порядок действий следующий:
| Шаг 1. Определяется СЧР занятых полностью | СЧР за месяц = число трудящихся за каждый день месяца / общее число дней в месяце.
К лицам, для которых законодательством установлен неполный рабочий день, относятся:
Вышеуказанные граждане учитываются при расчете как целые единицы! Также за одну единицу принимаются два сотрудника, каждый из которых занимает полставки. |
| Шаг 2. Расчет СЧР не полностью занятых | Формула для определения СЧР, занятых не полностью, имеет вид: Отработанные человеко-часы месяца / длительность рабочей смены (дня) / число дней в месяце. |
| Шаг 3. Расчет годовой СЧР | Формулу для определения годовой СЧР содержит Приказ Росстата. Она имеет вид: СЧР за год = СЧР в январе + … + СЧР в декабре / 12.
Если организация начала работать с середины года, то полученное за отработанные месяцы число нужно также делить на 12. СЧР в квартале равно сумме СЧР за каждый месяц этого квартала, деленной на 3. Поквартальные сведения подают во внебюджетные фонды. Пример определения СЧР за год. С 1 января до 31 мая на предприятии работало на полную ставку 89 человек. С 1 по 30 июня принято по срочному договору еще 19 в связи с дополнительными сезонными работами. Их рабочая смена составляет 6 часов. 1 июля уволилось 11 человек. СЧР за январь - май равна 89 человек. В июне добавилось: (6*19*30) / 8 / 30 = 14 человек. С июля до конца года СЧР равно: (89 – 11) = 78 человека. Годовая СЧР = (89*5 + (89 + 14)*1 + 78*6) / 12 = (445+103+468)/12 = 85 человек. |
Куда подавать
Расчет о СЧР подаются в налоговую по месту регистрации налогоплательщика. Форма КНД 1110018 заполняется руководителем или уполномоченным сотрудником. Они должны знать, что входит в расчет, за исключением пунктов, предназначенных для отметок налоговиков. Следует оформить два экземпляра. Один для ФНС, второй, с отметкой о принятии, для подшивки к годовой отчетности организации.
При наличии у предприятия обособленных подразделений по ним предоставляется отдельный расчет.
Бланк можно получить в налоговой либо самостоятельно найти в интернете и скачать. При этом следует обратить внимание на его актуальность.
Для подготовки расчета удобно использовать онлайн-сервисы. Отчет также можно сдать в электронном виде, отправив его по электронным каналам связи. Для этого необходимо заключить договор со специализированной фирмой. Она установит программу и выдаст электронную цифровую подпись. Налогоплательщик вправе воспользоваться платной услугой по пересылке расчета. Ее предоставляют компании, занимающиеся этим вопросом.
ООО при регистрации или реорганизации обязаны предоставить расчет СЧР в налоговую. Сделать это нужно до 20 числа следующего за изменениями месяца.
ИП подает сведения при закрытии не позднее дня фактического снятия предпринимателя с налогового учета.
Ответственность
Справка о СЧР подается в налоговую для проверки и последующей обработки. При просрочке или непредставлении отчета к организации применяют административные санкции.
Их перечень указан в таблице:
Чтобы не допускать неточностей при составлении формы, можно посмотреть образец ее заполнения на сайте ФНС или на других интернет-ресурсах. Итак, данные о СЧР должны в установленные сроки в обязательном порядке предоставлять все хозяйствующие субъекты. Они необходимы для целей статистики и налогообложения.
Среднесписочная численность сотрудников – параметр, применяемый в статистическом учете. Он используется и для налогового контроля.
Руководители предприятий или бухгалтеры, сталкиваясь впервые с расчетом среднесписочной численности работников, задают различные вопросы. В статье будут рассмотрены некоторые из них. Каким образом сдавать отчетность? Какие сроки установлены для этого? Какие формулы применяются? Все ли категории учитываются при расчетах или существуют исключения? Ответив на поставленные вопросы, бухгалтер безошибочно осуществит подсчет показателя, и вовремя предоставит отчетность в контролирующие органы.
Что это такое и для чего нужна
Среднесписочная численность работников (ССЧ) – отчет, сдаваемый в инспекцию федеральной налоговой службы до 20 января следующего за отчетным года.
Отправка происходит ежегодно. Эти положения закреплены в Налоговом Кодексе РФ (статья 80 пункт 3).

Если ССЧ за предыдущий год составила более 100 человек, отчет сдается только в электронном виде. Компании предоставляют отчетность вне зависимости от количества работников.
Если не сдать отчет о среднесписочной численности работников, то это грозит штрафными санкциями. Штраф составит 200 рублей (Налоговый Кодекс РФ пункт 1 статья 126), а директора или главного бухгалтера ожидает штраф 300 — 500 рублей. Штраф небольшой, но компания из-за отсутствия данных о ССЧ может лишиться налоговых льгот или будут пересчитаны налоги, то есть будут: дополнительное его начисление, последуют пени и штрафы. После оплаты штрафа, компания все равно обязана предоставить отчетность о численности сотрудников.
Где используются сведения о среднесписочной численности работников:
Заполнение отчетов
:
- РСВ-1;
- 4-ФСС;
- форма N ПМ;
- форма N МП (микро).
Подтверждение или получение льгот :
- налог на прибыль;
- право применения УСНО;
- имущественный налог;
- земельный налог.
Учет сотрудников
- внешние совместители (учитываются отдельно);
- заключившие гражданско-правовой договор;
- работающие за рубежом (без сохранения заработной платы);
- учредители, не получающие заработную плату;
- адвокаты;
- военнослужащие при исполнении службы;
- подавшие заявление об увольнении;
- прекратившие работу, не предупредив руководство;
- находящиеся в отпуске по уходу за ребенком;
- в декретном отпуске;
- работающие по ученическому договору, которым выплачивается стипендия;
- обучающиеся с отрывом от производства.
В ССЧ персонала учитываются фактически работающие и отсутствующие по разным причинам. Целые единицы сотрудников, которые учитываются в списочной численности:
- явившиеся на работу;
- не работающие из-за простоя;
- находящиеся в командировках (в том числе и за границей)
- заболевшие (в соответствии с больничным листом);
- выполняющие государственные обязанности;
- работающие неполный рабочий день;
- работающие во время испытательного срока;
- работники-надомники;
- имеющие звания;
- учащиеся с отрывом от производства при сохранении заработной платы;
- студенты-практиканты, при условии зачисления на должность;
- находящиеся в учебном отпуске при сохраненной им заработной плате;
- находящиеся в очередных ежегодных или дополнительных отпусках;
- имеющие выходной;
- замещающие отсутствующих работников;
- находящиеся в отпуске без сохранения заработной платы;
- участвующие в забастовках;
- граждане других стран, работающие на территории Российской Федерации;
- работающие вахтовым методом;
- не явившиеся на работу по причине прогула;
- находящиеся под следствием.
К пункту «принятые на неполный рабочий день» не имеют отношения граждане, для которых на основании российского законодательства закреплен сокращенный трудовой график. К ним относятся:
- граждане до 18 лет;
- сотрудники, работающие на вредных и химических производствах;
- сотрудницы, для которых утверждены перерывы для кормления;
- женщины, занятые в сельской местности;
- инвалиды 1 и 2 групп.
Следует принять во внимание несколько положений:
- Сотрудник, который получает вознаграждение за работу, находясь на 0,5 ставки или на двух (количество не важно), учитывается как целая единица (1 человек).
- Сотрудник, являющийся внутренним совместителем, учитывается как 1 человек.
- Наемный сотрудник, работающий в рамках гражданско-правового договора, а также находящийся в штате этой же организации (по основному договору), учитывается как 1 человек.
- Сотрудник занятый неполный рабочий день по инициативе работодателя учитывается 1 человек.
Расчет среднесписочной численности работников
За месяц
ССЧ персонала за отчетный период — это средний показатель, который базируется на среднесписочной численности за все месяца. Надо рассчитать ССЧ за каждый месяц требуемого периода.
Формула расчета:
ССЧ за месяц = ССЧ полный день + ССЧ неполный день
Параметр для сотрудников, которые работают полный рабочий день, определить не сложно. Делается это по следующей формуле:
ССЧ полный день = Общая СЧ / Количество календарных дней
 ССЧ сотрудников, которые работают неполный день, вычисляется иначе. Сначала рассчитывается общее количество человеко-дней, которое было отработано сотрудниками. Этот параметр необходимо умножить на число календарных (отработанных) дней. Дни, которые сотрудник отсутствовал (больничные, прогулы, отпуска), принимаются за количество часов предыдущего трудового дня:
Число человеко-дней = Отработанные часы / Норматив продолжительности рабочего дня
Формула для расчета среднесписочной работников, занятых неполный рабочий день выглядит следующим образом:
ССЧ неполный день = Сумма человеко-дней / Количество календарных дней
Таблица по нормативной продолжительности дня:
| Число рабочих часов в неделе | Продолжительность дня (пятидневная неделя) | Продолжительность дня (шестидневная неделя) |
| 40 | 8 | 6,67 |
| 36 | 7,2 | 6 |
| 35 | 7 | 5,83 |
| 24 | 4,8 | 4 |
В качестве списочной численности сотрудников за выходные и праздничные дни принимают данный показатель за предыдущий рабочий день.
Пример расчета
В компании «Омега» шесть работников в апреле были заняты на работе неполный рабочий день:
- пять сотрудников отработали по 2 часа в день, каждый из них по 22 рабочих дня. Они учитываются за каждый рабочий день как 0,25 человека (2 ч при установленном нормативе для 40-часовой неделе 8 ч);
- один работник отработал по 6 часов в день в течение 22 дней. Этот работник учитывается как 0,75 человека (6 ч при установленном нормативе для 40-часовой неделе 8 ч);
- средняя численность занятых неполный рабочий день, составила 2 человека (0,25 * 22 + 0,25* 22 + 0,25 * 22 + 0,25 * 22 + 0,25 * 22 + 0,75* 22) / 22 рабочих дня в апреле).
Всего работников, которые заняты в компании полный рабочий день 28 человек.
В этом случае расчет среднесписочной численности сотрудников за месяц составит 30 человек = 28 + 2.
За квартал
Квартальная ССЧ сотрудников получается путем сложения среднесписочной численности работников за месяцы работы, которые входят в квартал и деления на 3 (месяцев). Приведем формулу:
ССЧ квартал = (ССЧ месяц 1 + ССЧ месяц 2 + ССЧ месяц 3) / 3
Пример
Компания «Омега» имела среднесписочную численность работников в апреле 491 человек, в мае - 486 человек и в июне - 499. Среднесписочная численность сотрудников за II квартал составила 492 человека ((491 + 486+ 499) / 3).
В случае неполной работы в квартал, то ССЧ определяется суммированием за месяцы функционирования в квартале и деления на 3.
За год
Годовая ССЧ сотрудников получается путем сложения среднесписочной численности работников за месяцы работы и деления на 12 (месяцев). Представим в виде формулы:
Годовая ССЧ = (ССЧ месяц 1 + ССЧ месяц 2 + ССЧ месяц 3 + … + ССЧ месяц 12) / 12
Если компания функционировала неполный год (например, была создана в марте), то ССЧ сотрудников рассчитывается как сумма среднесписочной численности за каждый месяц работы, поделенная на те же 12 месяцев.
Пример расчета
Компания «Омега» имела среднесписочную численность работников:
- Январь – не функционировала
- Февраль – 20
- Март – 23
- Апрель — 30
- Май – 32
- Июнь – 34
- Июль – 36
- Август – 45
- Сентябрь – 42
- Октябрь – 42
- Ноябрь – 38
- Декабрь – 42
Среднесписочная численность равна 31 человеку: (0+20+23+30+32+34+36+45+42+42+38+42) / 12. Такой результат получился потому, что мы сложили все среднесписочные за указанный период и разделили на 12 месяцев.
Таким же образом можно высчитывать ССЧ для полугодия или девяти месяцев:
ССЧ за полугодие = (ССЧ месяц 1 + ССЧ месяц 2 + ССЧ месяц 3 + … + ССЧ месяц 6) / 6
ССЧ за 9 месяцев = (ССЧ месяц 1 + ССЧ месяц 2 + ССЧ месяц 3 + … + ССЧ месяц 9) / 9
Как округлить
Иногда при подсчете ССЧ может быть получено не целое число, в этом случае число округляется. Отчет в ИФНС не подразумевает наличие десятых или сотых долей. Правильное округление будет следующим:
- если после запятой получена цифра 5 или больше, число перед запятой увеличивается на единицу.
- если после запятой получена цифра меньше 5, число остается прежним, дробная часть опускается.
Расчет для ПФР и ФСС
Для предоставления сведений в Пенсионный фонд (отчет РСВ 1) и Фонд социального страхования (4-ФСС) также требуется указывать среднесписочную численность. Отличие расчета заключается в том, что здесь учитываются внешние совместители и сотрудники, работающие по гражданско-правовым договорам.
В статье были рассмотрены примеры и приведены формулы по расчету среднесписочной численности работников. Подробно разъяснены нюансы, которые учитываются при подсчете, отличие отчетов в ПФР и ФСС от ИФНС. Таким образом бухгалтеру с любым уровнем подготовки несложно сделать расчет среднесписочной численности сотрудников своей организации.
Видео — разъяснения о порядке подачи сведений о среднесписочной численности:
С этого года предприятия, среднесписочная численность которых более 100 человек, представляют декларации в электронном виде. Отметим, что на практике такие показатели, как средняя, среднесписочная численность работников, используют и для заполнения форм статотчетности. Причем пока не определишь один показатель, не рассчитаешь и другой.Определяем среднесписочную численность работников
Этот показатель определяется на основании ежедневного учета списочной численности работников. В свою очередь, его рассчитывают исходя из списочной численности за каждый календарный день по данным табеля учета рабочего времени.
В списочную численность работников включаются наемные специалисты, работающие по трудовому договору и выполняющие постоянную, временную или сезонную работу один день и более, а также работающие собственники предприятия, получающие зарплату в данной организации.
Отсутствующие специалисты, которых включают в списочную численность
Имейте в виду: в списочной численности работников за каждый календарный день учитываются как фактически работающие, так и отсутствующие на работе по определенным причинам. Перечень таких причин приведен в пункте 88 Правил.
В частности, учитываются работники:
- находящиеся в служебных командировках;
- отсутствующие из-за болезни (причем только те, кто получил лист нетрудоспособности);
- заключившие трудовой договор с организацией о выполнении работы на дому (надомники);
- находящиеся в учебном отпуске с сохранением полностью или частично зарплаты;
- находящиеся в ежегодных и дополнительных отпусках;
- имеющие выходной день (согласно графику работы) за переработку времени при суммированном учете рабочего времени за работу в выходные или праздничные (нерабочие) дни;
- находящиеся с разрешения администрации в отпуске без сохранения зарплаты по семейным обстоятельствам и другим уважительным причинам.
Кого не учитывают при определении показателя
Прежде всего не учитываются при расчете показателя работники, не включаемые в списочную численность. Их перечень приведен в пункте 89 Правил. Но, кроме этого, следует помнить, что не все работники, входящие в списочную численность, принимаются во внимание при расчете среднесписочной численности. К таковым относятся:
- женщины, которые находятся в отпусках по беременности и родам;
- лица, находящиеся в отпусках в связи с усыновлением ребенка, в дополнительном отпуске по уходу за ребенком;
- работники, обучающиеся в образовательных учреждениях и находящиеся в дополнительном отпуске без сохранения зарплаты.
Рассчитываем показатель
Среднесписочная численность работников за месяц определяется суммированием списочной численности работников за каждый день месяца (с 1-го по 30-е или 31-е число, а для февраля - по 28-е или 29-е число), включая праздничные (нерабочие) и выходные дни, и делением этой суммы на число календарных дней месяца.
При этом численность работников списочного состава в выходной или праздничный (нерабочий) день принимается равной списочной численности работников за предшествующий рабочий день.
Пример 1Среднесписочная численность работников за период, превышающий месяц, определяется следующим образом.Рассчитаем среднесписочную численность работников предприятия за февраль 2008 года по данным, приведенным .
Среднесписочная численность в феврале 2008 года составляет (показывается в целых единицах):
3258 чел. : 29 = 112 чел.
Вначале рассчитывают среднесписочную численность за каждый месяц периода. Затем суммируют все полученные среднесписочные и делят на количество месяцев в периоде.
Например, при расчете среднесписочной численности работников за год суммируют среднесписочную численность работников за все месяцы отчетного года. Сумму делят на 12.
Если предприятие работало неполный отчетный период, то показатель определяют путем суммирования среднесписочной численности за месяцы работы в отчетном периоде и деления полученной суммы на количество месяцев в отчетном периоде. Такой же порядок применяется и для предприятий с сезонным характером работы.
Особенности определения показателя при занятости неполный рабочий день
Если в штате предприятия состоят работники, которые трудятся неполный рабочий день, в списочной численности они числятся как целые единицы за каждый календарный день, включая нерабочие дни недели.
Но при расчете среднесписочной численности они учитываются пропорционально отработанному времени.
Для расчета среднесписочной численности работников в этих случаях предусмотрено два способа.
При прямом способе для определения показателя следует:
1) исчислить общее количество человеко-дней, отработанных работниками. Для этого общее число отработанных человеко-часов в отчетном месяце делится на продолжительность рабочего дня исходя из продолжительности рабочей недели;
2) средняя численность не полностью занятых работников за отчетный месяц в пересчете на полную занятость определяется путем деления отработанных человеко-дней на число рабочих дней по календарю в отчетном месяце.
При упрощенном способе необходимо:
1) неполное рабочее время разделить на продолжительность рабочего дня;
2) частное умножить на количество отработанных таким работником дней за месяц;
3) полученный результат разделить на количество рабочих дней в месяце.
Исключение составляют работники, для которых законодательством предусмотрена сокращенная рабочая неделя (например, лица в возрасте до 18 лет; женщины, которым предоставлены дополнительные перерывы в работе для кормления ребенка; инвалиды I и II групп). Они учитываются в среднесписочной численности работников как целые единицы.
Средняя численность работников
Отметим, что средняя численность работников предприятия складывается из:
- среднесписочной численности работников;
- средней численности внешних совместителей;
- средней численности работников, выполнявших работы по договорам гражданско-правового характера.
Как определить первый показатель, мы рассмотрели выше .
Два следующих показателя рассчитываются точно так же, как и среднесписочная численность работников. Причем показатель по внешним совместителям исчисляют согласно методике расчета среднесписочной численности работников, работавших неполное рабочее время, то есть пропорционально отработанному времени. А по «договорникам» работники учитываются за каждый календарный день как целые единицы в течение всего периода действия договора.
Пример 2Для чего нужен показатель среднесписочной численностиВоспользуемся условиями примера 1. Допустим, что на предприятии работают еще два внешних совместителя и три «договорника».
Один внешний совместитель работает по 4 часа в день, а второй - по 3 часа. Договор первого «договорника» длится с 4 по 15 февраля (10 календарных дней), второго - с 14 по 29 февраля (16 календарных дней), а третьего - весь месяц (29 календарных дней).
Средняя численность первого внешнего совместителя за февраль составит 0,5 (4 ч: 8 ч), второго - 0,375 (3 ч: 8 ч). Средняя численность двух совместителей - 0,875 чел. (1 чел. x 0,5 + 1 чел. 5 0,375).
Вклад первого «договорника» в среднюю численность составит 0,345 (10 дн. : 29 дн.), второго - 0,552 (16 дн. : 29 дн.), третьего - 1. Средняя численность «договорников» в феврале равна 1,897(0,345 + 0,552 + 1).
Средняя численность всех работников за февраль составит (определяется в целых единицах):112 чел. + 0,875 чел.+ 1,897 чел. = 115 чел.
Его рассчитывают для следующих целей:
- определения необходимости подачи отчетности в электронном виде;
- признания в составе прочих расходов для целей налогообложения прибыли средств, направленных на цели, обеспечивающие социальную защиту инвалидов;
- расчета доли прибыли, перечисляемой в региональные бюджеты по местонахождению обособленных подразделений предприятия;
- подтверждения права на применение «упрощенки» (подп. 14 п. 3 ст. 346.12 Налогового кодекса РФ);
- освобождения от налога на имущество в отношении активов, используемых для производства и (или) реализации (п. 3 ст. 381 Налогового кодекса РФ);
- заполнения расчетной ведомости № 4-ФСС РФ и № 4а-ФСС РФ;
- заполнения годовой статистической формы № 1-Т «Сведения о численности и заработной плате работников по видам деятельности»;
- определения квоты для приема на работу инвалидов (ст. 21 Федерального закона от 24 ноября 1995 г. № 181-ФЗ «О социальной защите инвалидов в РФ») и в других случаях.
Когда нужен показатель средней численности
Его рассчитывают для:
- подтверждения права на применение «упрощенки» (подп. 15 п. 3 ст. 346.12 Налогового кодекса РФ);
- заполнения статистической формы № П-4 «Сведения о численности, заработной плате и движении работников»;
- заполнения квартальной статистической формы № ПМ «Сведения об основных показателях деятельности малого предприятия» и в других случаях.
Правила и нормы для расчёта среднесписочной численности работников в 2018 году регламентируются и задаются Приказом Росстата от 28/01/2013 № 428, а также Инструкцией по статистике численности и заработной платы рабочих и служащих от 17/09/1987 № 17-10-0370.
Скачать форму сведений о среднесписочной численности в Excel или PDF
Отчёт о среднесписочной численности персонала необходим для выполнения требований законодательства при заполнении бланков следующих деклараций:
- Расчет по начисленным и уплаченным страховым взносам на обязательное социальное страхование (форма 4-ФСС);
- Расчет по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование (форма РСВ-1 ПФР);
- Сведения о среднесписочной численности работников за предшествующий календарный год (форма по КНД 1110018);
- Сведения о численности, заработной плате и движении работников (форма П-4);
- Сведения об основных показателях деятельности малого предприятия (форма N ПМ);
От показателя среднесписочной численности зависят:
- Возможность получения льгот по налогам, если предприятие использует труд инвалидов (НДС, налог на прибыль, налог на имущество и земельный налог);
- И необходимость направлять в налоговую службу декларации за прошлый год в виде электронного документа, если численность персонала предприятия выше, чем сто чел. (статья восемьдесят НК РФ);
Информация о среднесписочной численности персонала должна готовиться фирмой независимо от того, есть ли в штате компании сотрудники, ведёт ли компания активную операционную деятельность. В случае отсутствия персонала в штате фирмы, в соответствующем поле бланка отчётной формы необходимо поставить цифру ноль. Среднесписочная численность рассчитывается как для давно работающего предприятия, так и для только что созданного (до двадцатого числа месяца, который идёт за месяцем учреждения фирмы) и для закрывающегося предприятия (сведения должны готовиться не за месяц, а на конкретную дату ликвидации общества).
Кто входит в расчёт среднесписочной численности
Для расчёта среднесписочной численности в 2018 году необходимо учитывать следующие категории работников:
- Собственники фирмы, работающие и получающие в ней зарплату;
- Работники в штате компании, имеющие с трудовые договора с компанией;
- Совместители, если они не являются сотрудниками данной фирмы;
- Ученики, которые во время каникул проходят на предприятии производственную практику (если с ними были оформлены договора ГПХ);
- Военнослужащие, а также отбывающие наказание в колониях-поселениях, если они задействуются в работе фирмы по соответствующим договорам с государственными учреждениями;
В расчёте среднесписочной численности должны принимать участие как явившиеся на работу сотрудники фирмы, так и те сотрудники, которые отсутствуют на работе по каким-либо обстоятельствам (например, направлены в командировку, болеют, взяли отпуск и.т.п.).
Не включаются в расчёт среднесписочной численности следующие категории работников:
- Женщины в периоды отпусков по беременности и родам;
- Работники компании, взявшие отпуск по уходу за ребёнком;
- Работники предприятия, взявшие дополнительный учебный отпуск без сохранения зарплаты;
- Работники фирмы, сдающие вступительные экзамены в ВУЗы и взявшие дополнительный отпуск без сохранения заработной платы;
- Выполняющие работы по авторским договорам;
- ИП, если предприниматель работает по договору ГПХ;
- Штатные работники компании, являющиеся одновременно внешними совместителями, или работающие параллельно по договору ГПХ характера со своей организацией (они учитываются только один раз, как штатная единица);
- Написавшие заявление об увольнении и не выходящие после этого на работу сотрудники;
- Сотрудники, которые были переведены на работу в другую организацию или направлены на работу за границу;
- Работники, направленные на обучение с отрывом от работы;
- Лица, с которыми заключён ученический договор, которые получают за время обучения стипендию;
- Адвокаты, военнослужащие и члены кооперативов (без трудового договора);
Особым образом учитываются в среднесписочной численности сотрудники с продолжительностью рабочего времени менее нормальной (нормальная - сорок час. в неделю). Их численность должна учитываться в прямой пропорции к отработанному времени. Например, сотрудник, которому была установлена 20-ти часовая рабочая неделя («полставки»), должен учитываться в списочной численности как 0,5 штатной единицы.
Важно, что к данной категории не относятся сотрудники с сокращённым рабочим временем. ТК РФ устанавливает сокращённое рабочее время для инвалидов, работников в возрасте до восемнадцати лет а также, в отдельных случаях, работников, совмещающих работу с обучением.
В случаях перевода персонала на неполное рабочее время по инициативе компании (например, снизился объем производства и все работают 4 дня в неделю по 8 часов вместо обычных 5-ти), работники должны учитываться в среднесписочной численности по стандартным правилам – ка целые штатные единицы.
База для расчёта среднесписочной численности
Среднесписочная численность сотрудников фирмы должна рассчитываться на базе табельного учёта. Фирма должна ежедневно учитывать списочную численность своих сотрудников в табелях рабочего времени. В состав списочной численности необходимо включать следующих работников компании:
- Вышедшие на работу и выполняющие свои трудовые обязанности сотрудники;
- Имеющие в данный день месяца выходной, по графику работы предприятия;
- Получившие выходной или день отдыха в соответствии с ТК РФ (за переработку, работу в выходные и праздники т.п.);
- Персонал, не вышедший на работу в учитываемый день связи с болезнью, находящиеся в отпуске любого вида или в командировке;
- Персонал, находящийся в учебном отпуске, но только когда за работником сохраняется заработная плата;
- Работники, не присутствующие на рабочих местах по причине прогула;
- Находящиеся на работе, но фактически не работающие из-за простоя, или находящиеся в забастовке работники;
Проще говоря, в списочную численность включаются все работники компании, вне зависимости от их явки или неявки на работу в учитываемую дату.
Формула расчёта среднесписочной численности за месяц
Различается расчёт среднесписочной численности для работников с полной занятостью и для следующих категорий работников: работников с неполною занятостью и внешних совместителей, работников по договорам ГПХ.
К категории работников с неполной занятостью не относятся работники с сокращённой продолжительностью рабочего времени (инвалиды, работники в возрасте до восемнадцати лет и др. категории). Эти работники учитываются в среднесписочной численности по правилам для работников с полной занятостью, то есть как целые штатные единицы.
Среднесписочная численность работников с полной занятостью за месяц равна сумме списочной за каждый день месяца, делённой на количество календарных дней месяца. Важно, что списочная численность должна быть определена за каждый день месяца, независимо от того, является ли он рабочим, нерабочим ли праздничным. Полученная сумма также делится на полное количество календарных дней месяца.
Как посчитать списочную численность в нерабочий или выходной день? Списочная численность выходного дня равна списочной численности за предыдущий рабочий день. Если подряд идёт несколько выходных дней, списочная численность каждого из них равна последнему предшествующему рабочему дню.
В целях подсчёта среднесписочной численности работников с неполной занятостью , внешних совместителей и работников по договорам ГПХ, необходимо сделать перерасчёт на полную занятость. Прежде всего для этого требуется определить отработанное ими количество человекодней.
Количество отработанных человекодней равняется сумме отработанных человекочасов, делённой на установленную конкретному работнику продолжительность рабочего дня. Иными словами, для работников с разной продолжительностью рабочего дня расчёт надо проводить отдельно. Основные варианты неполной продолжительности рабочего дня:
- При 36ти часовой пятидневке – 7,2 часа;
- При 36ти часовой шестидневке – 6 часов;
- При 24часовой пятидневке – 4,7 часа;
- При 24часовой шестидневке – 4 часа;
При этом, если сотрудник в рабочий день болел, был в отпуске или прогуливал работу, эти дни включаются в расчёт отработанных человеко-часов по количеству отработанных часов предшествующего рабочего дня.
После расчета общего количества отработанных человекодней необходимо вычисляется среднесписочная численность в пересчёте на полную занятость. Для этого общее количество отработанных человекодней делится на количество рабочих дней в месяце.
Формула расчета среднесписочной численности работников с неполной занятостью:

Существует еще один, возможно более простой, метод расчета среднесписочной численности работников с неполным рабочим днем. Для этого надо поделить продолжительность неполного рабочего времени на нормальную (8 часов). Например, если сотрудник работает 4,7 часа в день, но он учитывается за каждый рабочий день как 0,5875 штатной единицы. Затем полученное значение необходимо умножить на количества отработанных сотрудником дней за месяц. Далее, считается сумма полученных значений по всем работникам с неполным рабочим днем, и эта сумма делится на число рабочих дней по календарю.
В окончательном расчёте среднесписочной численности по предприятию в целом итоговые значения по всем категориям работников суммируются и округляются до целого числа по общим правилам округления: если после запятой получается цифра 5 или больше, то число округляется вверх.
Пример расчёта среднесписочной численности за месяц
Рассмотрим пример расчёта среднесписочной численности в организации на примере февраля 2016 года. Например, на первое февраля в компании фактически числилось 50 сотрудников. 10 февраля на работу было принято ещё 10 сотрудников. А 25 февраля 5 человек уволилось. Рассчитаем показатель среднесписочной численности для этой организации:
ССЧ = (9*50+16*60+3*55) / 28 = 56,25 ~ 56 человек
Онлайн калькулятор расчёта среднесписочной численности
Среднесписочная численность должна рассчитываться автоматически в системах кадрового учёта и расчёта заработной платы (например, в 1С). Также расчёт среднесписочной численности в 2017 году вы можете провести с помощью нашего онлайн – калькулятора. Для расчёта на месяц необходимо ввести данные о списочной численности на каждую дату месяца в соответствующие ячейки таблицы. Оранжевым цветом выделены выходные дни (Внимание, выходные дни соответствуют календарю 2015 года! Для расчета среднесписочной численности на 2016 год нужно отредактировать формулы в ячейках в соответствии с графиком выходных и рабочих дней).
Формула расчёта среднесписочной численности за квартал, год
Среднесписочная численность работников организации за квартал равна сумме среднесписочной численности за каждый месяц квартала, делённой на три.
Формула расчёта среднесписочной численности с начала года
Для отдельных видов отчётности иногда требуется рассчитать численность с начала года, например за 5 месяцев. Формула расчёта среднесписочной численности в этом случае аналогична квартальной. Сумма среднесписочной численности каждого месяца отчётного периода делится на количество месяцев отчётного периода.
Предоставление сведений о среднесписочной численности
ИП предоставляют данные о среднесписочной численности по месту регистрации. ООО подают сведения по месту расположения своего офиса. Существует три способа предоставления сведения – лично в ФНС, по почте или электронно по телекоммуникационным каналам связи.
Сроки предоставления справки о среднесписочной численности – до двадцатого января. Для только что учрежденных предприятий – до двадцатого числа месяца, следующего за датой учреждения фирмы.
Штраф за непредставление справки о среднесписочной численности составляет 200 рублей.